Die verborgene Mechanik hinter dem Zeitpunkt der Bonuszahlung
In der Vermögensverwaltung drehen sich Vergütungsgespräche oft um absolute Zahlen – etwa Ertragsbeteiligungen, Hürden und aufgeschobene Zahlungen. Eine Dimension, die selten öffentlich diskutiert wird, ist jedoch der Zeitpunkt. Wann Boni ausbezahlt werden – quartalsweise oder jährlich –, kann Motivation, Liquidität, Vertrauen und strategische Ausrichtung erheblich beeinflussen.
Traditionell waren jährliche Auszahlungen die Norm. Mit ihnen kann das Management die Leistung ganzheitlich beurteilen, die Dynamik zwischen den Abteilungen berücksichtigen und die Gesamtkosten besser planbar steuern.
Doch diese Struktur hat implizite Nachteile. Viele Kundenberater kennen das Gespräch im Dezember über den Bonus nur zu gut: «Tolles Jahr – aber andere Bereiche haben enttäuscht.» Das Ergebnis? Eine tiefere Auszahlung trotz grosser persönlicher Leistung. Diese Schieflage untergräbt das Vertrauen.
Vierteljährliche Boni bieten dagegen eine grössere Detailgenauigkeit. Sie ermöglichen es den Unternehmen, Beiträge zu belohnen, die näher an dem Zeitpunkt liegen, an dem sie erbracht werden, und so Aufwand, Anerkennung und Geldfluss in Einklang zu bringen. In einem schnelllebigen Beratungsumfeld ist das wichtig.
Timing, Liquidität und die versteckte Rendite aufgeschobener Auszahlungen
Quartalsbonusmodelle bieten weniger Spielraum für Renditeoptimierung als Jahresendauszahlungen, die aus gestaffelten Erträgen finanziert werden. Dennoch gibt es einen messbaren Effekt.
Angenommen, eine Firma erzielt gebührenbasierte Erträge von CHF 1,25 Mio. pro Quartal, wobei jährlich CHF 5 Mio. für Boni vorgesehen sind. Bei einem jährlichen Auszahlungsmodell sammeln sich diese Quartalserträge über das Jahr an und können bis zur Auszahlung kurzfristig angelegt werden.
Bei einer jährlichen Rendite von 1,25 % ergäbe diese Struktur rund CHF 23'437.50 Zinsen pro Jahr. Die Logik: Die Erträge aus Q1 werden 9 Monate gehalten, jene aus Q2 6 Monate, aus Q3 3 Monate, und Q4 wird direkt ausbezahlt.
Quartalsmodelle verteilen die Erträge hingegen leistungsbezogen. Sie verzichten auf diese Zinsmarge, schaffen aber Vertrauen, Transparenz und Mitarbeiterbindung – Erträge, die viele Institute für wertvoller halten.
Für den Kundenberater: Planungssicherheit und Bindung
Aus Sicht des Kundenberaters bietet die Quartalsvergütung psychologische und finanzielle Vorteile. Sie verringert Unsicherheit, erleichtert die Planung und gibt die Gewissheit, dass die Leistung zeitnah beurteilt und nicht am Jahresende aufgrund von Faktoren neu bewertet wird, die man selbst nicht beeinflussen kann.
Das macht langfristige Anreize oder aufgeschobene Vergütungen nicht überflüssig. Sie sorgt jedoch für einen stabileren Einkommensrhythmus, was besonders wichtig für unabhängige Manager oder Senior Banker ist, die als Unternehmer innerhalb einer regulierten Plattform agieren.
Für Kunden: Ein subtiler, indirekter Gewinn
Kunden fragen vielleicht nie, wie der Bonus ihres Kundenberaters strukturiert ist. Aber sie spüren die Folgen.
Ein Kundenberater, der nicht weiss, wo er am Jahresende steht, schiebt Entscheidungen eher hinaus, schützt kurzfristige Zahlen oder zieht sich bei Unsicherheit zurück. Quartalssysteme fördern laufende Verantwortlichkeit – und oft einen präsenteren, proaktiveren Kundenberater.
Dieser subtile Vorteil kann in unabhängigen Firmen, in denen das Vertrauen der Kunden die eigentliche Währung ist, zu längeren Kundenbeziehungen und besserer Beratung führen.
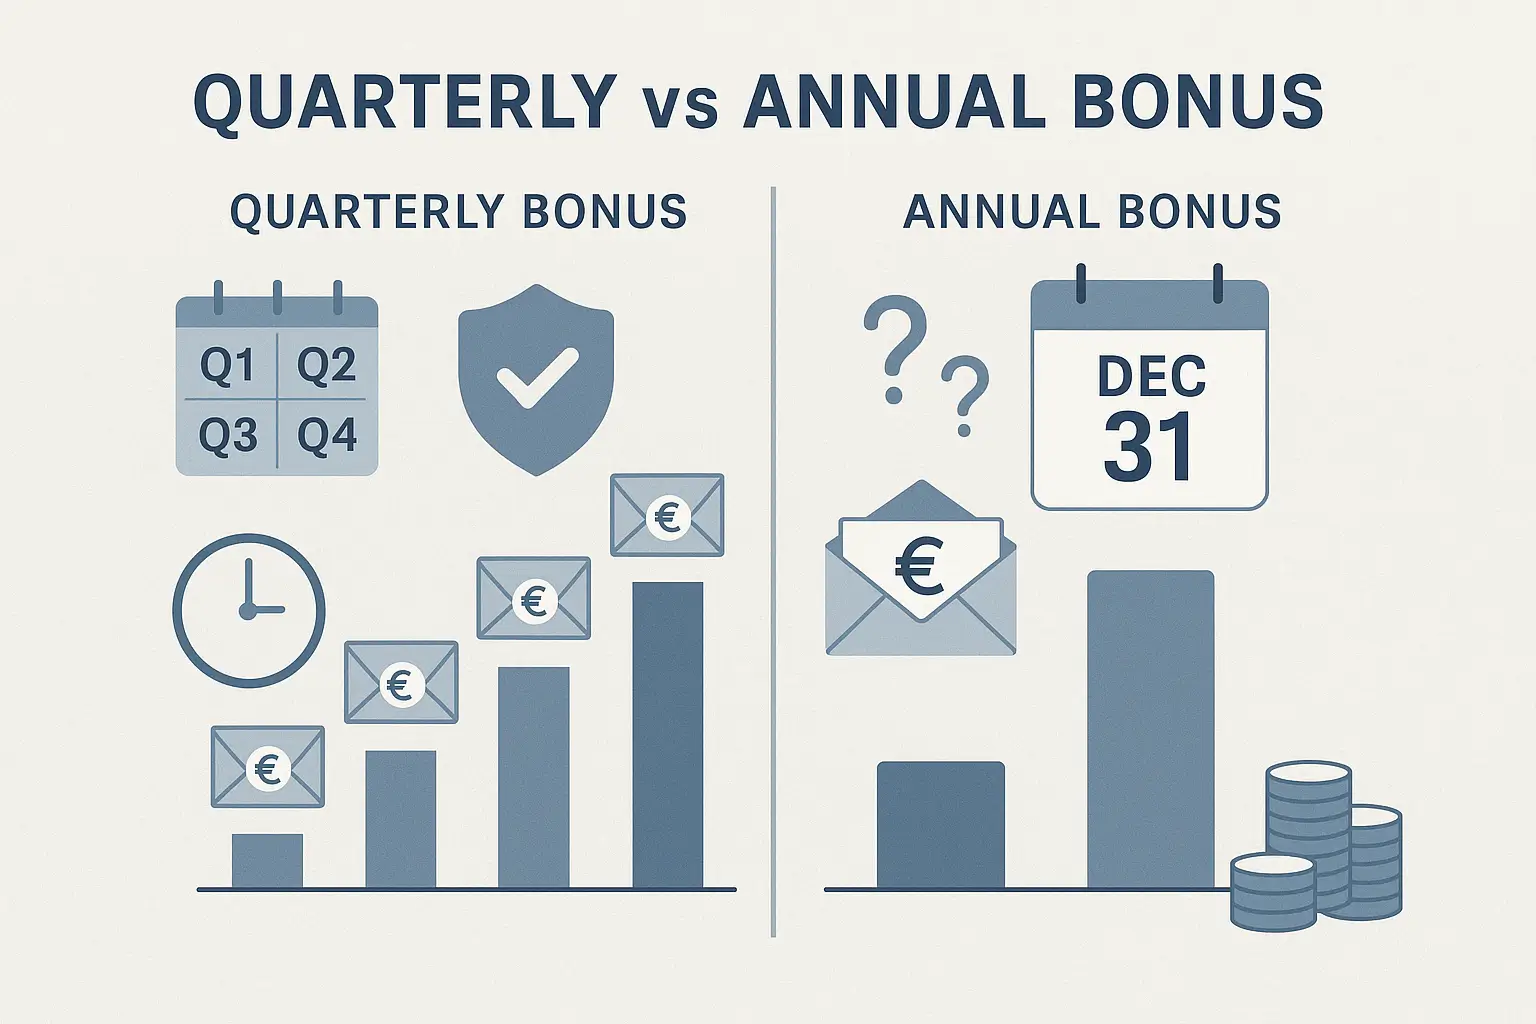
Quartals- vs. Jahresbonus auf einen Blick
| Aspekt | Jahresbonus | Quartalsbonus |
|---|---|---|
| Zeitpunkt der Belohnung | Einmal im Jahr, nach Beurteilung der ganzen Firma | Zeitnah zur erbrachten Leistung |
| Zinsertrag auf dem Bonuspool | Bleibt bei der Firma (im Beispiel oben rund CHF 23’437.50 pro Jahr) | Keine Zinsmarge |
| Kontrolle durch das Management | Hoch: Kosten und Auszahlungen werden Ende Jahr festgelegt | Geringer: Auszahlungen folgen den Quartalsergebnissen |
| Für den Kundenberater | Die Auszahlung kann aus Gründen ausserhalb Ihrer Kontrolle gekürzt werden | Mehr Sicherheit und ein stabileres Einkommen |
| Vertrauen und Bindung | Überraschungen Ende Jahr können das Vertrauen untergraben | Stärkt Vertrauen, Transparenz und Bindung |
Strategische Folgen
Es gibt kein perfektes Modell. Jährliche Auszahlungen bieten strategische Kontrolle, Quartalsboni setzen auf Reaktionsschnelligkeit. Ein hybrider Ansatz – Quartalsvorschüsse mit Anpassung am Jahresende – kann das Beste aus beiden Welten verbinden. Wenn Sie die beiden Modelle für Ihren eigenen Vertrag abwägen: Unser direkter Vergleich von Quartals- und Jahresbonus listet die Vor- und Nachteile aus Sicht des Relationship Managers auf.
Letztlich spiegelt der Zeitpunkt der Bonuszahlung die Unternehmenskultur wider: Kontrolle versus Autonomie, Standardisierung versus Agilität.
Firmen, die das verstehen, optimieren nicht nur ihre Vergütung. Sie zeigen, wer sie sind – und wie sie über Menschen denken.
Weiterführende Lektüre zu Vergütung und Anreizen
- Vergütungsmodelle für Vermögensverwalter
- Bankenboni: USA vs. Europa – Trends und Spannungen
- Mehr als AUM: Wie unabhängige Vermögensverwalter ihren Erfolg messen
- Vergütung als Kundenberater
- Preisgestaltung von Beratungs- vs. Vermögensverwaltungsmandaten
Quelle: https://vapa.ch/de/vierteljahrlicher-bonus-vermogensverwaltung-private-banking/ · vapa.ch


