
Les mécanismes cachés derrière le timing des bonus
Dans la gestion privée des patrimoines, les discussions sur les rémunérations portent souvent sur des chiffres absolus – tels que les parts de revenus, les obstacles et les reportes. Cependant, une dimension rarement abordée publiquement est le timing. Lorsque les primes sont versées – que ce soit trimestrielement ou annuellement –, elles peuvent avoir un impact significatif sur le moral des employés, la liquidité, la confiance et l’alignement stratégique.
Traditionnellement, annuellement Les paiements Ils sont devenus la norme. Ils permettent gestion Évaluer les performances d’une manière holistique, tenir compte des dynamiques interdépartementales et contrôler de manière plus prévisible les niveaux d’ensemble des dépenses.
Mais cette structure comporte des compromis implicites. De nombreux conseillers sont conscients de cette réalité. bonus La conversation est trop positive : “ Une excellente année – mais d’autres divisions ont affiché des résultats inférieurs ”. Le résultat ? Une rémunération réduite malgré des contributions individuelles substantielles. Cette désalignement sape la confiance.
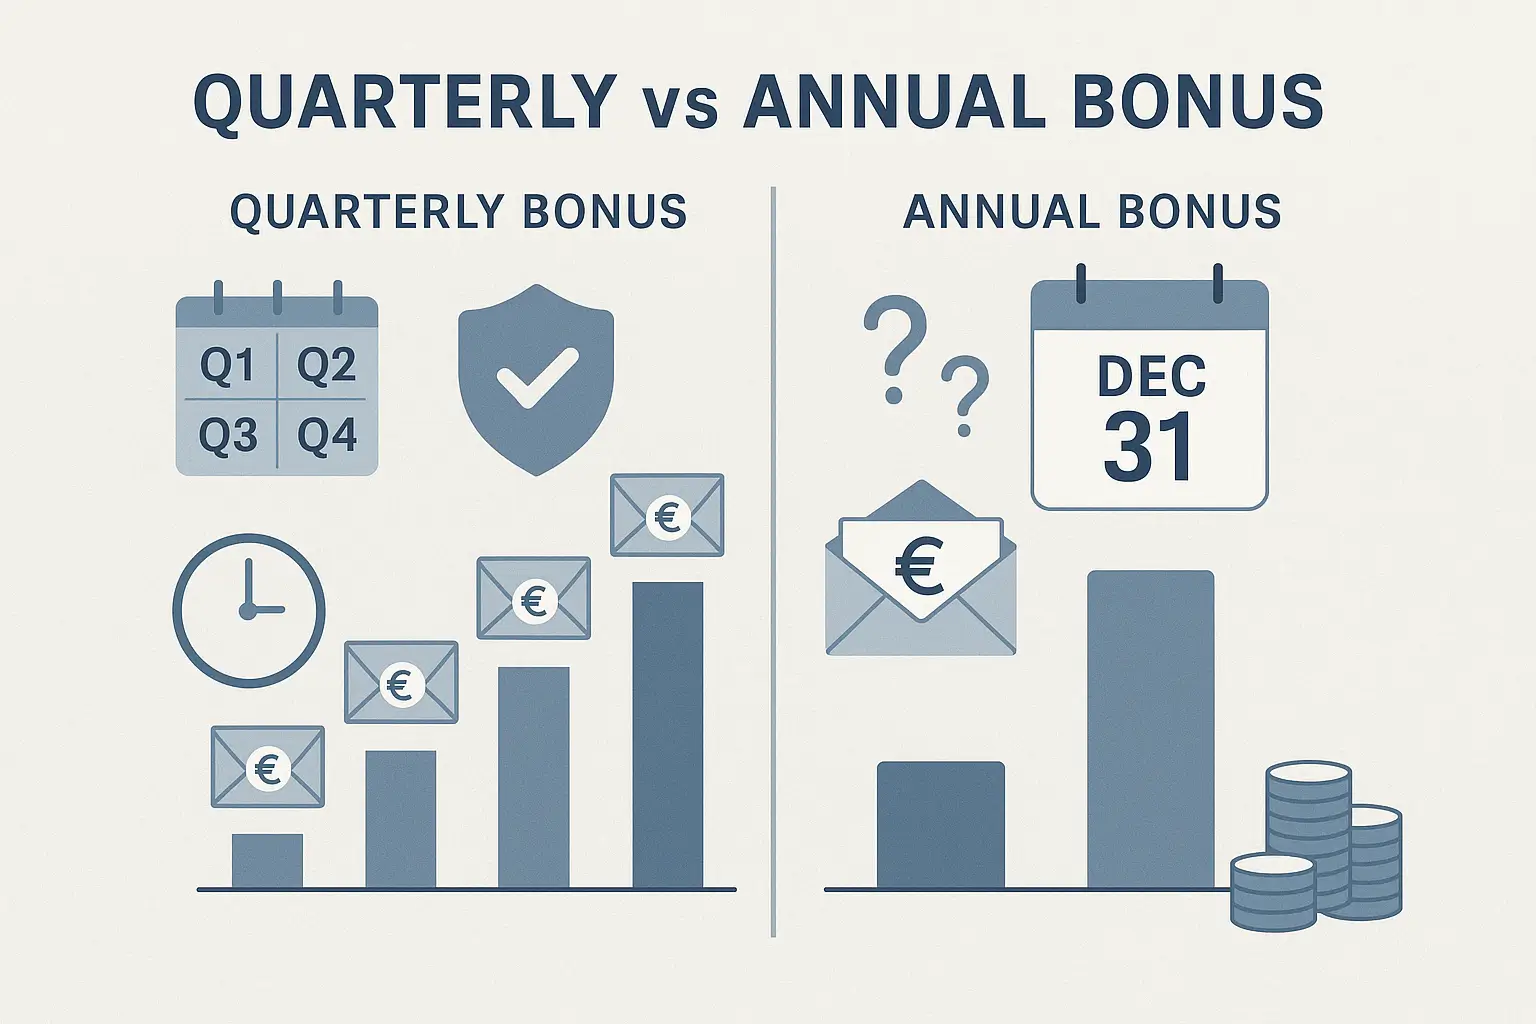
Les primes trimestrielles, en revanche, offrent une granularité. Elles permettent aux entreprises de récompenser les contributions plus précisément, en alignant l’effort, la reconnaissance et les flux de trésorerie. Dans les environnements de conseil très dynamiques, cela importe.
Le timing, la liquidité et le rendement caché des paiements différés
Les modèles de bonus trimestriels offrent moins d’opportunités d’optimisation des rendements que les paiements finaux financés par des revenus répartis sur une période de temps. Cependant, un effet mesurable existe néanmoins.
Supposons qu'une entreprise génère 1,25 million de CHF de revenus de commissions par trimestre, avec 5 millions de CHF affectés annuellement aux primes. Conformant un modèle de distribution annuelle, ces revenus trimestriels s’accumulent annuellement et peuvent être placés en dépôts à court terme pendant leur détention.
Avec un rendement annuel de 1,25 %, cette structure générerait environ 23 437,50 CHF en intérêts par an. La logique est la suivante : les bénéfices du premier trimestre sont détenus pendant 9 mois, ceux du deuxième trimestre pendant 6 mois, ceux du troisième trimestre pendant 3 mois et ceux du quatrième trimestre sont payés directement.
Les modèles de distribution trimestrielle, quant à eux, répartissent les bénéfices en fonction des performances. Ils éliminent cette marge d’intérêt mais offrent également des avantages en matière de confiance, de transparence et de fidélisation que de nombreuses institutions considèrent comme des rendements plus importants.
Pour le conseiller à la clientèle : sécurité et fidélisation
Du point de vue du conseiller, les rémunérations trimestrielles offrent des avantages psychologiques et financiers. Elles réduisent l’incertitude, favorisent la planification et apportent un certain degré de sécurité en ce sens que les performances seront évaluées en temps réel, sans être réévaluées à la fin de l’année en fonction de facteurs indépendants de la volonté du dirigeant.
Cela ne nuit pas à la nécessité de Stimulants à long terme ou des reportages. Cependant, cela crée un rythme de revenus plus stable, ce qui est particulièrement important pour les gestionnaires indépendants ou les banquiers seniors qui opèrent en tant qu’entrepreneurs au sein d’une plateforme réglementée.
Pour les clients : une victoire subtile et indirecte
Les clients ne peuvent jamais demander comment le bonus de leur conseiller est structuré. Mais ils ressentent les conséquences.
Un manager qui n’est pas sûr de sa position à la fin de l’année est plus susceptible de retarder ses décisions, de protéger ses résultats à court terme ou de se désengager en cas d’incertitude. Les systèmes trimestriels encouragent une responsabilisation continue – et souvent, un conseiller plus présent et plus proactif.
Ce bénéfice subtil peut se traduire par des relations plus durables et des conseils de meilleure qualité dans les sociétés indépendantes, où la confiance des clients est la véritable monnaie d’échange.
Le bonus trimestriel vs l'année de bonus d'un coup d'œil
| Aspect | Prime annuelle | Prime trimestrielle |
|---|---|---|
| Lorsque le rendement est récompensé | Une fois par an, après un audit de l’ensemble de la société | Plus proche du moment où le don sera effectué |
| Intérêt sur le pool de bonus | Il reste chez l'entreprise (environ CHF 23 437,50 par an dans l'exemple ci-dessus) | Pas de marge d'intérêt |
| Contrôle pour la gestion | Haute : les dépenses et les paiements fixés à la fin de l’année | Moins élevés : les paiements suivent les résultats trimestriellement |
| Pour le conseiller à la clientèle | Le paiement peut être réduit pour des raisons indépendantes de votre volonté. | Plus de certitude et un revenu plus stable |
| Confiance et fidélisation | Les surprises de fin d’année peuvent saper la confiance | Favorise la confiance, la transparence et la fidélité |
Implicaations stratégiques
Il n’existe pas de modèle parfait. Les paiements annuels offrent un contrôle stratégique, tandis que les bonus trimestriels privilégient la rapidité de réaction. Une approche hybride – des paiements anticipés trimestriels avec des ajustements à la fin de l’année – pourrait offrir le meilleur des deux mondes. Si vous envisagez les deux modèles pour votre propre contrat, notre comparaison côte à côte des bonus trimestriels et annuels Il liste les avantages et les inconvénients du point de vue du conseiller à la clientèle.
En fin de compte, la manière dont les bonus sont accordés reflète la culture institutionnelle : contrôle contre autonomie, standardisation contre agilité.
Les entreprises qui comprennent cela ne se contentent pas d’optimiser leurs rémunérations. Elles indiquent qui elles sont – et comment elles pensent à propos des personnes.
Autres ressources sur les rémunérations et les incitations
- Modèles de rémunération pour les gestionnaires de fortune
- Bons d'épargne bancaires : États-Unis contre Europe – Tendances et tensions
- Au-delà de l’AUM : comment les gestionnaires de fortune indépendants mesurent le succès
- Compétences comme conseiller à la clientèle
- Prix des mandats de conseil versus mandats discrétionnaires
Source : https://vapa.ch/fr/bonus-trimestriel-en-gestion-de-fortune-banque-privee/ · vapa.ch

