Cela semble facile, n'est-ce pas ? Votre nouveau conseiller indépendant travaille avec même banque vous utilisez déjà cette méthode. Alors, pas besoin d'un nouveau compte, d'une nouvelle banque, ni de tracas ? Pas vraiment.
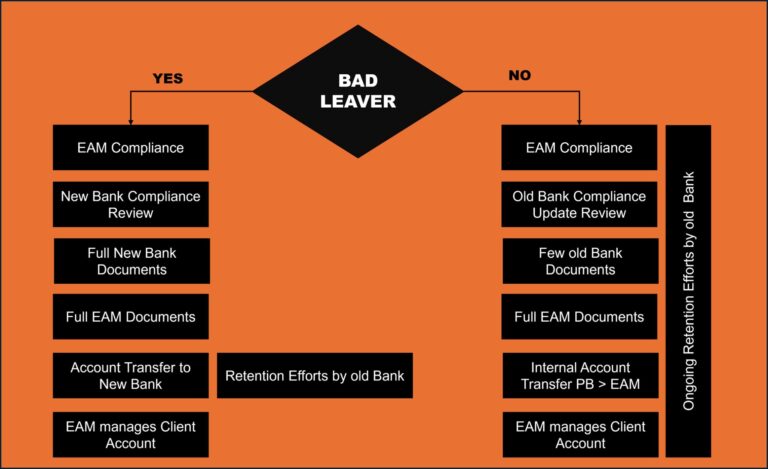
Même si le gestionnaire de fortune demeure le même, dès lors qu’un client passe d’une gestion privée directe à celle d’un gestionnaire de fortune externe (EAM), il faut réinstaller les bases juridiques et réglementaires. Passer à côté de cette étape au stade initial n’est pas seulement risqué – c’est aussi une faute de conformité. Ce que l’assesseur ajoute est la partie qui doit être expliquée au client : Qu'est-ce que le gestionnaire de fortune indépendant apporte ?.
Ce guide est destiné aux responsables de relations clients et aux conseillers clients travaillant auprès d’EAM ou en collaboration avec eux. Il explique précisément ce qui doit être signé et documenté lors de l’ouverture d’un compte pour un client qui possède déjà un compte auprès de la banque dépositaire.
1. Pas de nouveau compte – Mais oui, une nouvelle relation
Le fait que le client ait déjà des comptes auprès de votre dépositaire permet d’économiser du temps, mais cela ne supprime pas la nécessité d’une intégration formelle. Vous devez toujours soumettre ou actualiser les informations : le choix en lui-même mérite une comparaison claire : Banque ou gestionnaire de fortune indépendant.
- Mis à jour KYC et la documentation AML
- Accord de gestion d’investissement (IMA)
- Mandat de pouvoir (LPOA) pour la gestion de portefeuille
- Instruction officielle désignant l’EAM comme conseiller
Les conseillers sous-estiment souvent cette étape. Sans elle, la relation est informelle et non réglementée.
2. Nomination formelle de l’EAM
Le client doit explicitement désigner l’EAM comme gestionnaire de son portefeuille. Cette autorisation est généralement délivrée à travers un formulaire fourni par le dépositaire ou par une lettre interne et confirme :
- Le mandat de conseil ou discrétionnaire
- Permis au responsable de la conservation de partager des données
- Autorité chargée du commerce et de la communication pour l'EAM
La plupart des EAM s’occupent de cette procédure administrative, mais celle-ci doit être signée et soumise pour que le conseiller soit officiellement désigné.
3. Mandat – spécifique à ce mode de fonctionnement
Même avec un compte existant, le client doit délivrer un pouvoir généralisé limité adapté au nouveau conseiller. Cela permet :
- Exécution des opérations
- Suivi complet du portefeuille
- Accès aux documents pour les impôts et la déclaration de revenus
Sans cela, l’EAM reste un spectateur, et non un dirigeant.
4. Respect des règles : pas de raccourcis ici
Même si le gardien en est le titulaire Données KYC valides, Pour cela, l’EAM doit créer un dossier conforme. Le client doit fournir :
- Prouver votre identité et votre adresse
- Déclarations CRS/FATCA
- Documentation relative aux sources de richesse
- Confirmation du statut PEP
Cette étape n’est pas seulement une question de bureaucratie – elle est également exigée par la FINMA, la FCA ou la MiFID II et protège à la fois le client et l’assesseur.
5. Accord de gestion des investissements (IMA)
L’IMA est au cœur de la relation de conseil. Elle fixe le cadre d’action, les responsabilités et les règles de conduite :
- Objectifs d’investissement et préférences en matière de risque
- Normes de déclaration et fréquence des contacts
- Modèle de frais (fixé, progressif, basé sur les performances)
- Responsabilité juridique et divulgation des conflits
La gestion de portefeuille ne peut commencer sans un IMA signé, peu importe le bien-fondé des connaissances du client à votre sujet.
Conclusion
L’intégration d’un client qui déjà fait confiance à votre dépositaire peut sembler un moyen rapide, mais ignorer les étapes formelles risque de nuire au client, à l’assesseur et à la relation entre eux.
Faites-le simple, mais faites-le officiel. En guidant le client à travers ces signatures finales (et essentielles), vous protégez la relation, assurez le respect des règles et vous permettez d’exploiter pleinement les avantages du modèle EAM.
Source : https://vapa.ch/fr/passer-a-un-gestionnaire-de-fortune-independant-voici-ce-que-vous-devez-encore-signer/ · vapa.ch