
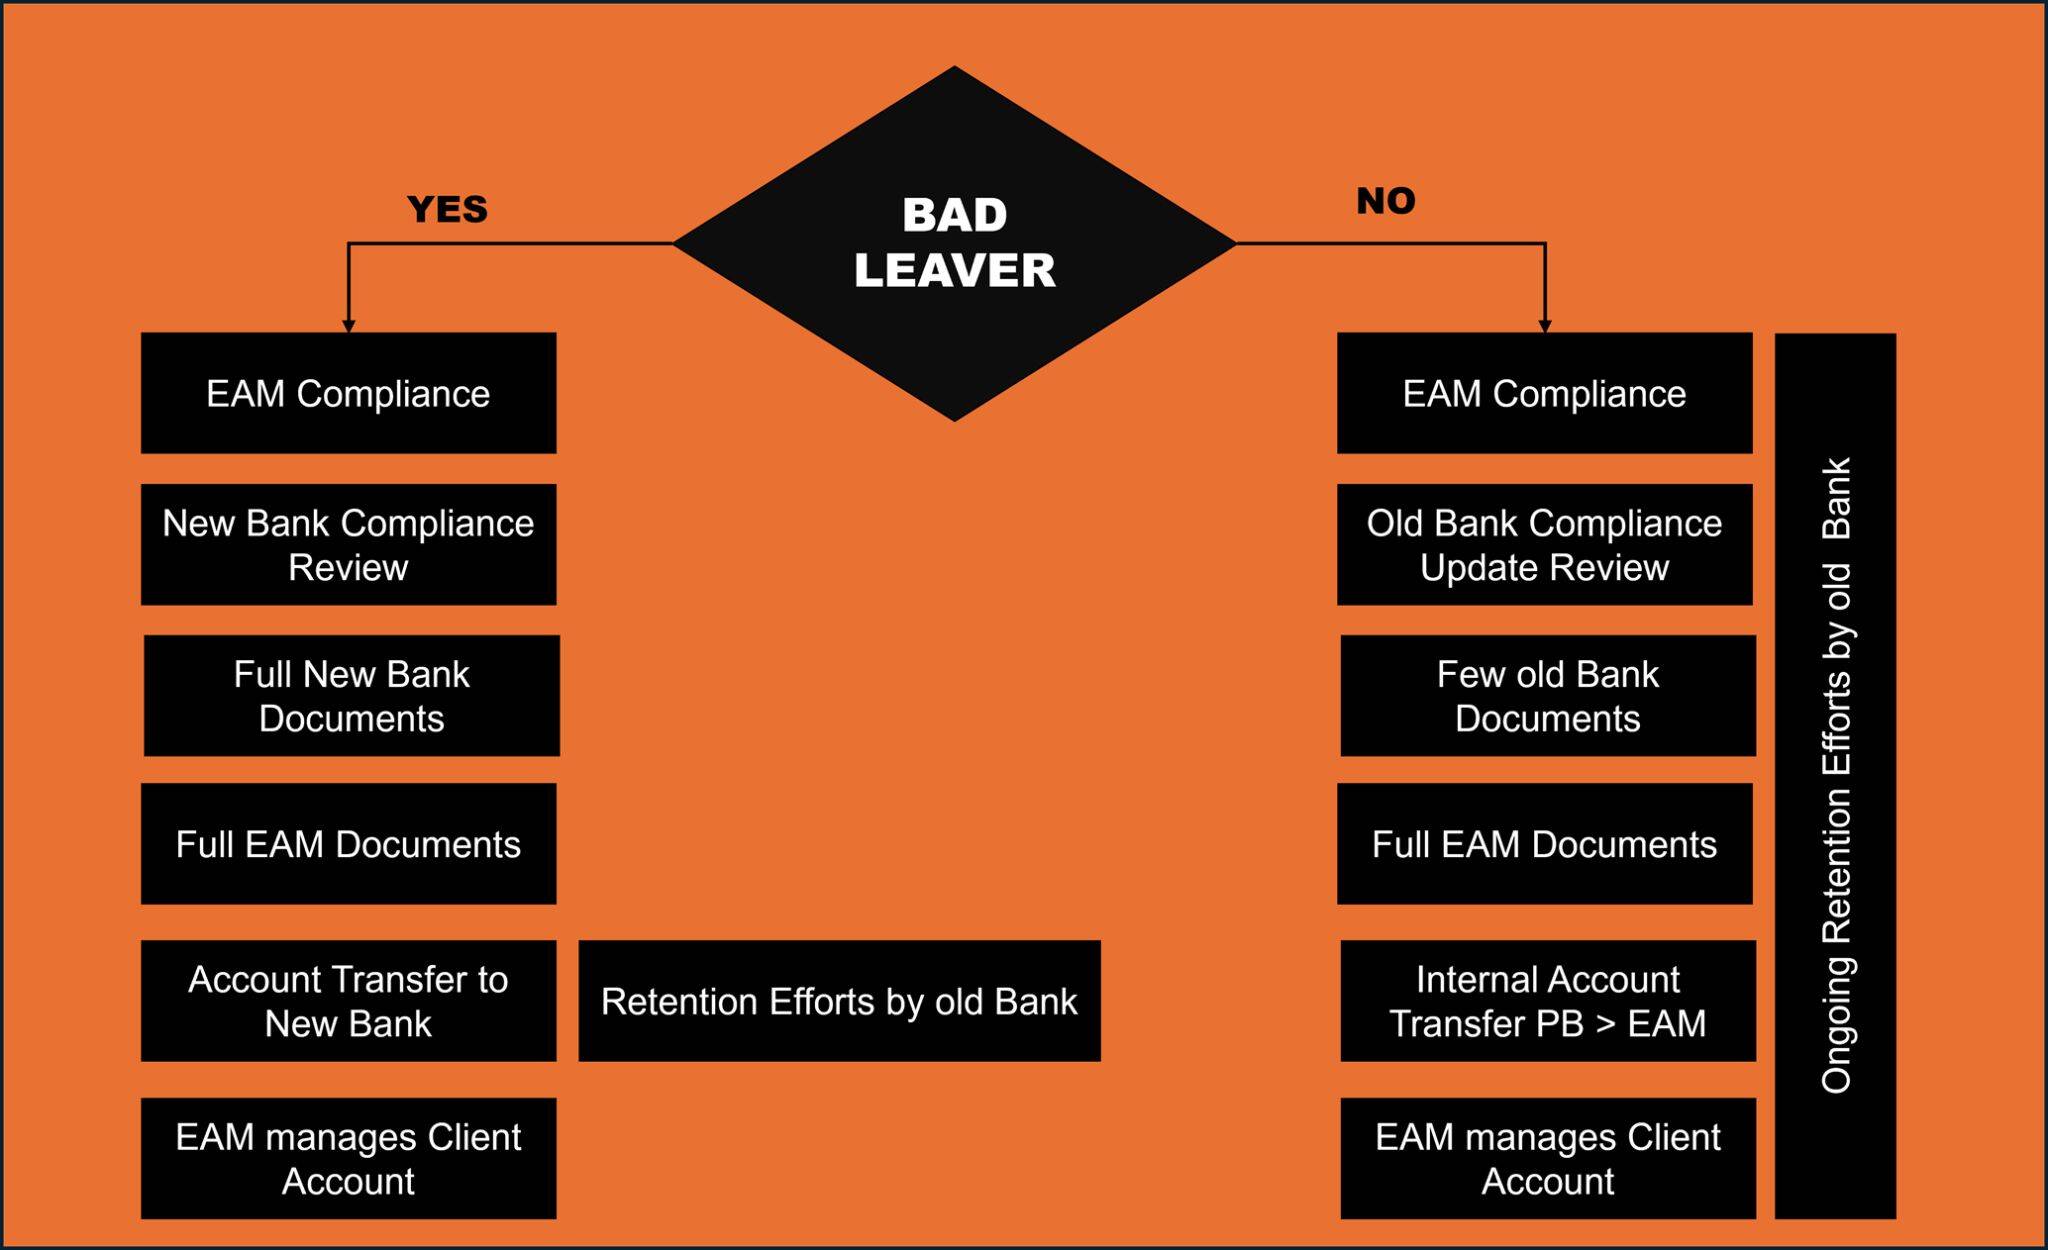
Lorsque Le banquier privé quitte une banque Pour devenir conseiller indépendant en patrimoine, le “Bad Leaver”Cette clause devient souvent pertinente. De nombreuses banques appliquent cette clause verbalement, mais la mettent en pratique. Elle empêche le banquier de coopérer avec l’ancienne institution pendant une période définie. Par conséquent, tant le banquier que la banque doivent suspendre toute interaction directe. Même si les deux parties souhaitent poursuivre la relation, la règle l’empêche. Par conséquent, le client ne peut pas passer directement de la division Private Banking à la section External Asset Manager (EAM) de la même banque.
Cependant, même si les deux parties souhaitent maintenir la relation, cette restriction reste en vigueur et limite toute coopération immédiate.
Cependant, même sans ces restrictions, le volume de travail global d’un transfert de patrimoine reste essentiellement le même. Chaque transfert vers un gestionnaire de fortune indépendant entraîne une charge de travail complète. Connaître votre client (KYC) review — une réévaluation détaillée conformité, Les équipes juridique et de risque doivent être réexaminées à chaque fois que des changements surviennent. Chaque relation client doit être réévaluée, avec la documentation, l’adéquation et les évaluations de risque réexaminées intégralement.
La véritable différence réside dans l’expérience du client. Quand La garde des enfants Si le compte reste dans la même banque, le processus se déroule plus facilement : pas de nouveaux documents bancaires, pas de systèmes inconnus, et pas besoin d’adapter les relevés de compte ou les formats de reporting. Pour le client, cette continuité est parfaitement naturelle — mais en coulisses, les tâches opérationnelles et réglementaires restent considérables.
Pour le gestionnaire de fortune indépendant et le conseiller à la clientèle client, cette continuité contribue à préserver la confiance et la communication. Mais elle n’élimine pas l’effort nécessaire pour rendre la transition conforme et sécurisée.
En fin de compte, un “Bad Leaver”Le statut n’est pas la fin du monde. Il peut entraîner quelques inconvénients à court terme, mais il peut aussi marquer le début d’un nouveau chapitre. Établir des relations sur une base propre crée souvent des fondations plus solides et plus durables – surtout lorsque la banque ancienne tente activement de faire revenir les clients dans le secteur privé.
Cet article répond à une question : que se passe-t-il des relations avec les clients ? Pour savoir ce qu’est ce statut et quelles clauses le créent, consultez l’article principal sur bad leaver Le statut dans le secteur privé bancaire suisse. Pour ce que cela vous coûte personnellement, voir Quel que soit le résultat, nous sommes très heureux de cette victoire. bad leaver La clause coûte réellement.
Garden leave: où les relations avec les clients sont décidées
La clause qui cause le mal est généralement pas celle sur laquelle on s’accorde. C’est la période de préavis. Préavis anticipé et garden leave dispositions — Freistellung Dans la pratique suisse — ce qui vous permet de rester employé et rémunéré tout en vous libérant de vos devoirs. Vous êtes hors de contact avec vos clients, et votre devoir de loyauté reste en vigueur. La banque, quant à elle, dispose de votre liste de clients et de soixante à quatre-vingt jours.
Cette asymétrie est le but de cette disposition, et elle est légale. La conséquence pratique est que les relations avec les clients sont largement déterminées pendant une période durant laquelle vous n’êtes pas contractuellement en mesure de participer à ces relations.
Ce qui se transfère réellement
Les attentes sont constamment trop élevées. Les responsables de relation clientèle s’attendent à conserver entre un quart et un demi-siècle de leurs clients lorsqu’ils déménagent. Une étude qui a réuni des données sur les déménagements des conseillers a révélé que, grosso modo, 40 % des actifs des clients En fait, les clients suivent. Dans une transaction moyenne, environ un cinquième du montant des fonds des clients reste inchangé.
Le timing est impitoyable : la plupart des clients qui déménagent le font dans les trois premiers mois, et d’ici le sixième mois, l’issue est effectivement déterminée. Si vous êtes à 60 % après cinq mois, c’est le résultat — pas une étape.
Les quatre raisons pour lesquelles un client reste
- La marque, pas vous. Certains clients étaient des clients de la banque depuis toujours. Le fait d’avoir travaillé dans cette institution contre celui de travailler pour vous est la véritable mesure de la fidélité.
- Profondité de la relation. Les clients qui vous qualifient de quelqu'un que leur conseillent se comportent très différemment de ceux qui sont simplement satisfaits.
- Contrôle juridique. Non-solicitation Cela empêche le client de prendre des initiatives par lui-même — mais cela signifie que la première initiative doit être de sa part et doit être documentée comme telle.
- Portabilité. C’est celui qui est le moins bruyant. Un fonds immobilier ou un produit structuré qui ne peut pas être échangé contre un autre doit être vendu, et cette vente crée un événement fiscal. Une facture fiscale est une raison de rester.
Qu'il vous soit possible de faire avant la lettre de notification
Aucun élément dans un bad leaver Cette clause empêche un client de choisir où placer ses actifs. Ce qui l’empêche, c’est de vous permettre d’organiser cette sélection. Ainsi, le travail se déroule plus tôt et cela n’est pas très glamour : il faut savoir quels clients sont les vôtres et non ceux de la banque, savoir quels portefeuilles peuvent être transférés, savoir quels ménages possèdent une hypothèque ou une facilité de crédit immobilier qui les relient à l’immeuble et s’assurer que la deuxième personne de la nouvelle société soit déjà une personne reconnue par le client.
Et faites attention à la documentation. Lorsque le client vous contacte de son propre initiative, cette histoire importe plus tard — ce qui compte, c’est le récit contemporain de la manière dont le contact a été instauré, et non une confirmation signée après coup.
Un taux de transfert de 40 % n’est pas un échec. C’est le taux de base. Un plan qui fonctionne seulement à 80 % n’est pas un plan.
Pour ceux qui ont franchi le pas : quelle a été la partie la plus surprenante de cette transition pour vous ? Partons partager quelques expériences de la vie réelle.
Source : https://vapa.ch/fr/statut-de-mauvais-client-de-la-banque-privee/ · vapa.ch


