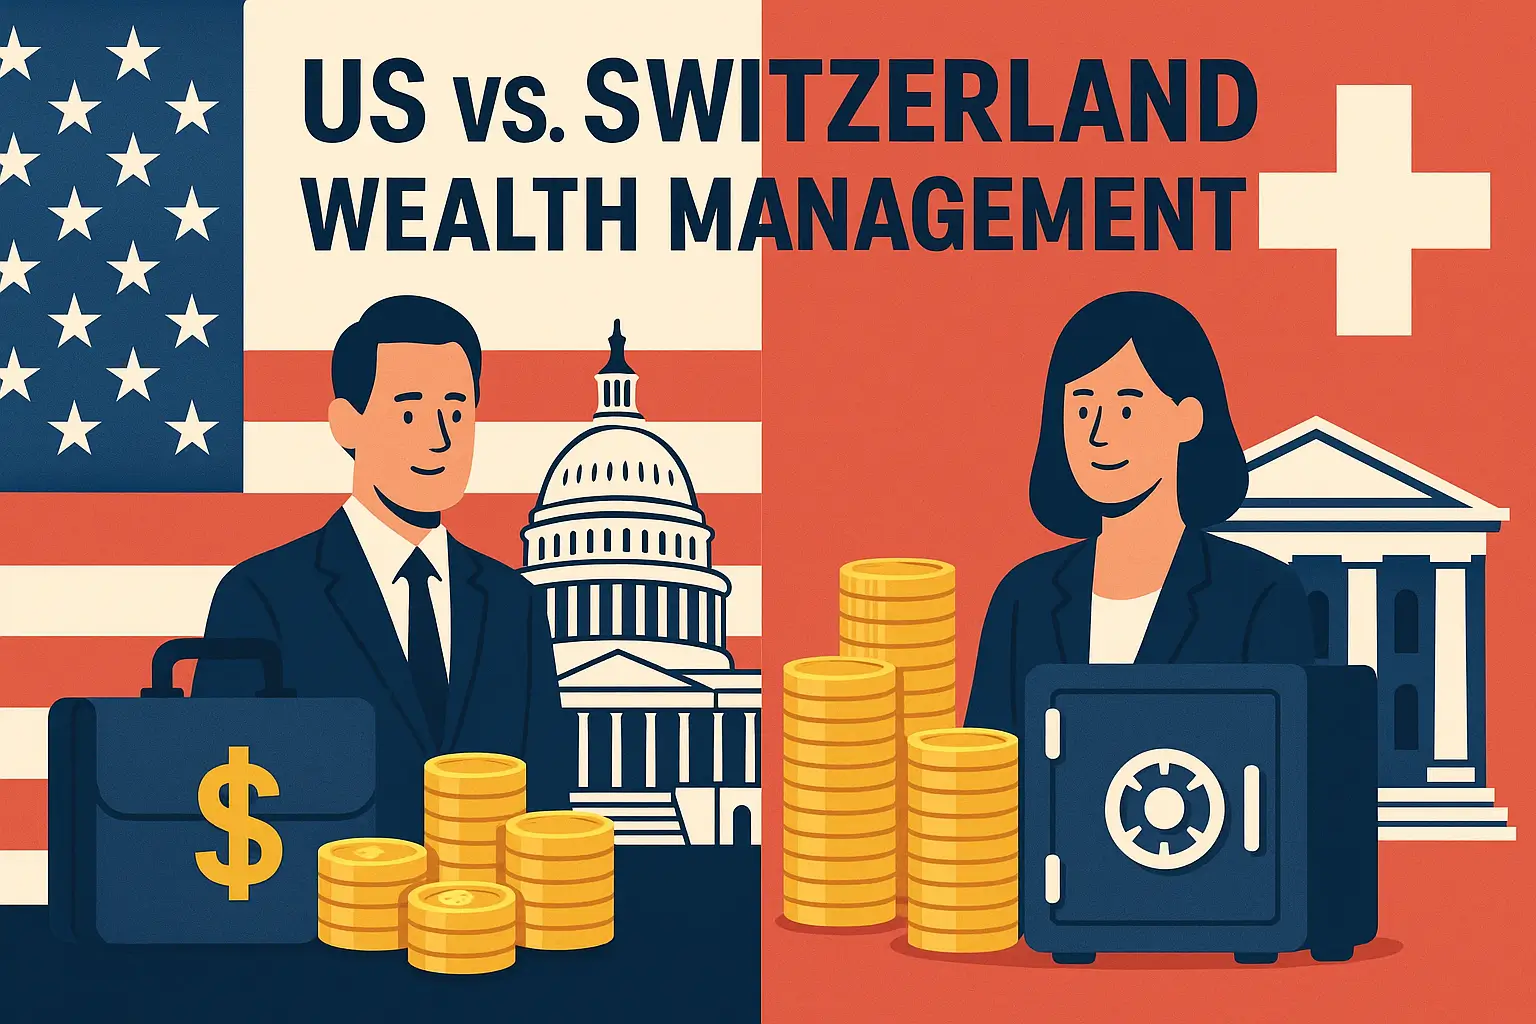
Dans un monde de plus en plus complexe sur le plan financier et La richesse mondialisée, Les investisseurs avertis et conseillers financiers Inversum et Re-Invest reconsidèrent ce que signifie offrir une gestion de fortune véritablement indépendante. Aux États-Unis, le passage aux normes fiduciaires et aux conseils exclusivement rémunérés a remodelé le paysage de l’investissement. Pourtant, en Europe, la Suisse a gardé silencieusement un modèle centenaire de service client, de discrétion et de confiance. Que peut apprendre les États-Unis du modèle suisse – et vers où cela mène-t-il déjà ?
Cet article compare les fondements de la gestion de fortune indépendante dans les deux marchés et explore les possibilités de synergie entre les meilleures pratiques. Voici une brève liste des acteurs qui exercent réellement la gestion de private equity propres en Suisse : La liste des sociétés de private equity suisses. Le modèle britannique répond à la même question différemment : La Suisse contre le Royaume-Uni. L’un commence par des objectifs de vie, l’autre par des actifs : La gestion de fortune versus la banque privée.
Qu’est-ce que “ l’investissement indépendant ” exactement ?
Aux États-Unis : l’indépendance par la réglementation
Aux États-Unis, la gestion de fortune indépendante désigne généralement les conseillers en investissements agréés (RIA), qui sont réglementés par la SEC. SEC ou les autorités étatiques. Ces entreprises opèrent dans le respect d’une obligation fiduciaire, ce qui signifie qu’elles sont légalement tenues d’agir dans l’intérêt supérieur de leurs clients. L’essor des modèles de conseil uniquement rémunérés et la baisse du conseil basé sur des commissions ont encore renforcé cette indépendance.
En Suisse : L’indépendance par la tradition
La Suisse manque d’équivalent direct à la norme fiduciaire ; toutefois, elle défend l’indépendance grâce à une tradition de service client au cœur de tout, souvent ancrée dans des sociétés de gestion de fortune familiales ou des gestionnaires externes d’actifs (EAM). Beaucoup opèrent à l'extérieur Structures bancaires traditionnelles, Mais ils conservent des relations solides avec les banques dépositaires.
Lire la suite: Présentation des gestionnaires de fortune suisses
Comparaison des cadres réglementaires
- États-Unis : Les RIA réglementés par la SEC Il est nécessaire de s’enregistrer en vertu de la loi de 1940 sur les conseillers en investissement. Les devoirs fiduciaires, la divulgation complète des honoraires et l’absence de conflits d’intérêts sont des normes.
- Suisse : La FINMA réglemente les gestionnaires d’actifs et exige leur enregistrement ; toutefois, le concept de devoir fiduciaire est plus culturel que juridique. La protection des données et le secret bancaire (même s’ils sont assouplis) restent des piliers fondamentaux.
Liens intéressants : La montée en puissance des gestionnaires de fortune indépendants
Modèles de frais et transparence
- Conseillers américains : La plupart des RIA utilisent des modèles basés sur les frais uniquement, souvent en pourcentage de l’actif sous gestion (AUM). Cette approche aligne les incitations et favorise la transparence.
- Les EAM suisses : Certains utilisent toujours des modèles fondés sur la rétrocession ou des structures mixtes. Alors que la réglementation impose désormais la publication des informations, les pratiques varient.
Les deux marchés évoluent vers une tarification plus transparente et plus adaptée aux besoins des clients.
Lecture connexe : Gestion de fortune : points de vente uniques
Service client : évolutif vs. personnalisé
Les entreprises américaines tendent à se développer grâce à l’infrastructure numérique et à l’automatisation des systèmes CRM. Bien que cette méthode soit efficace, elle risque de dépersonnaliser le service.
En revanche, les managers suisses entretiennent souvent des relations à long terme et très personnelles avec leurs clients, notamment avec des familles multigénérationnelles. Le responsable de la relation n’est pas seulement un conseiller, mais aussi un confident.
Voir également : La confiance et les relations dans la banque moderne
Infrastructure numérique et innovation
Les États-Unis sont leaders dans le secteur des solutions technologiques financières et des conseillers en investissement automatisés, grâce à des plateformes comme Betterment ou Personal Capital qui permettent une croissance rentable. L’intégration numérique, les rapports fondés sur les données et l’automatisation de la conformité sont des avantages clés.
Les entreprises suisses adoptent des outils similaires, mais elles sont souvent en retard dans l’adoption à grande échelle de ces technologies. Toutefois, cela offre une opportunité : combiner la culture relationnelle suisse avec l’efficacité numérique américaine.
Que peut apprendre les États-Unis de la Suisse ?
- Profondeur par rapport à la largeur : Moins de clients, meilleur service.
- Continuité client : Les relations à long terme réduisent les abandons et augmentent le volume des actifs sous gestion.
- Conseil holistique : Les dirigeants suisses intègrent souvent l’impôt, la succession et la gouvernance familiale.
- La confiance comme monnaie : La confidentialité et la loyauté favorisent une relation client plus étroite.
Conclusion
Si les États-Unis excellent en matière de réglementation, de transparence et de dimension technologique, la Suisse offre des leçons intemporelles en matière de gestion patrimoniale centrée sur les relations humaines. L’avenir pourrait se trouver dans un modèle hybride – technologique, fondé sur la fiducie et profondément personnalisé.
Alors que les clients internationaux recherchent à la fois la sophistication et La connexion humaine, Les gestionnaires de fortune qui associent le meilleur des deux mondes définiront le standard.
Lire la suite: Naviguer dans les environnements financiers – Gestion de fortune | Mastering la gestion de fortune à travers les frontières
Source : https://vapa.ch/fr/nous-contre-la-suisse-gestion-de-fortune/ · vapa.ch