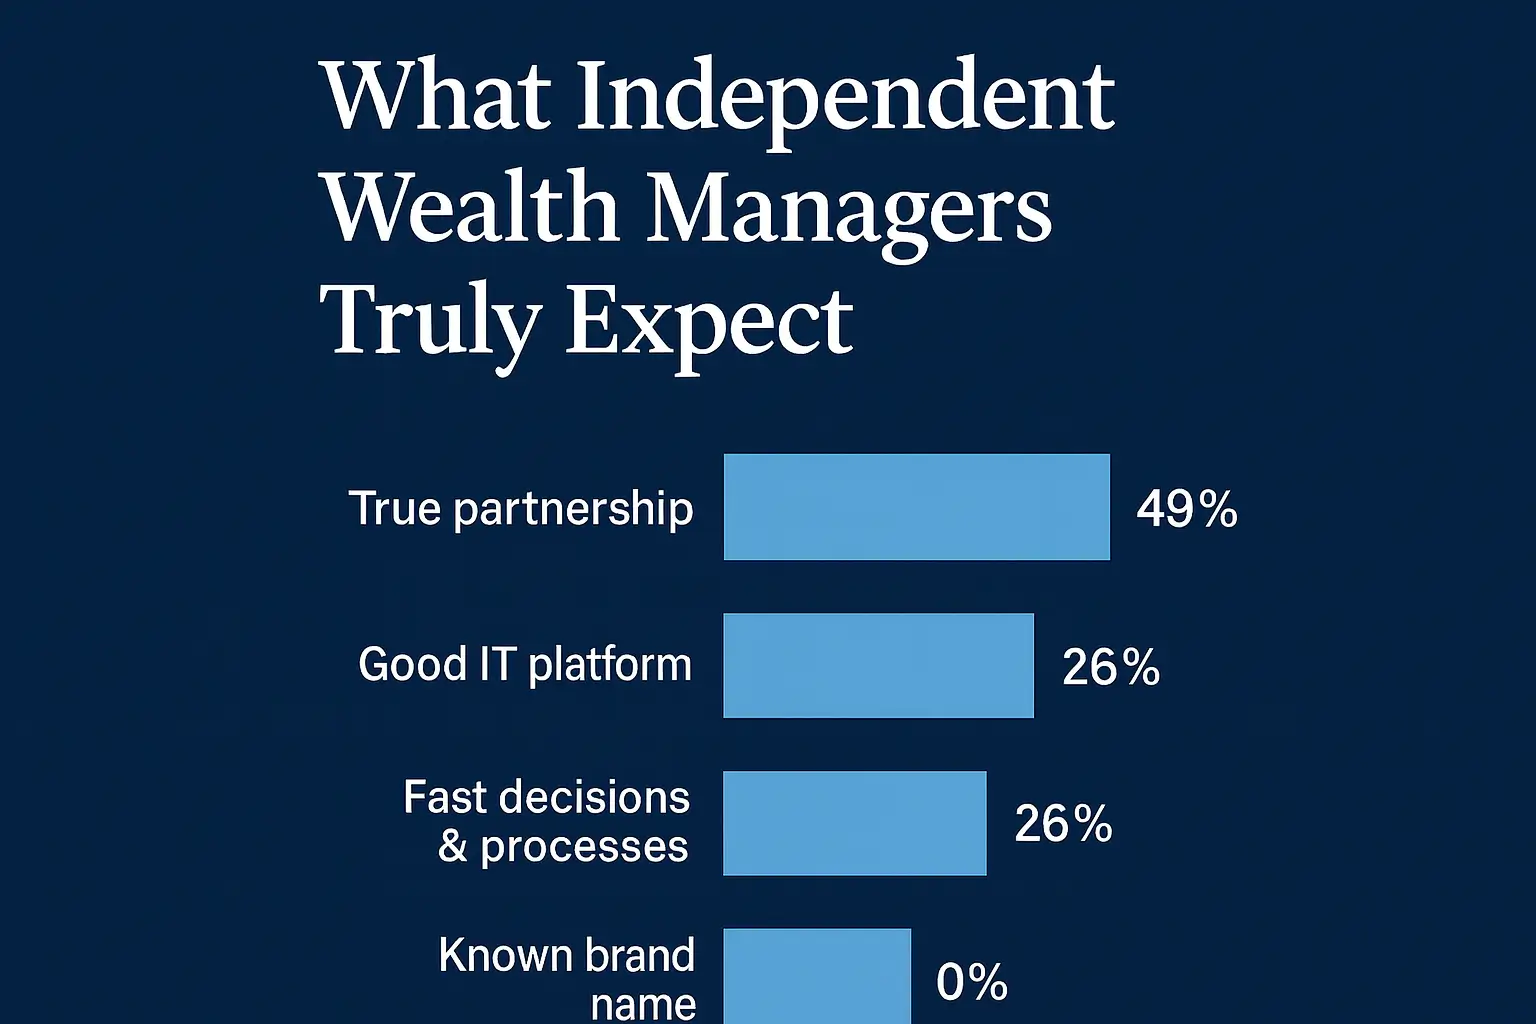
Eine kürzliche LinkedIn-Umfrage löste eine aufschlussreiche Diskussion darüber aus, worauf es bei der Wahl einer Depotbank in Schweizer Hand wirklich ankommt. Viele nehmen an, dass Gebühren oder Markenreputation die Entscheidung dominieren. Die Antworten wiesen eindeutig in eine andere Richtung.
Die tägliche Zusammenarbeit prägt das tatsächliche Kundenerlebnis. Systeme, Reaktionsfähigkeit und gelebte Partnerschaft entscheiden, ob die Zusammenarbeit in der Praxis funktioniert. Diese operative Realität erklärt auch, wie unabhängige Schweizer Vermögensverwalter mit globalen Privatbanken konkurrieren.
Was die Umfrage zeigt
Die Ergebnisse lassen wenig Interpretationsspielraum. Vermögensverwalter gewichten Funktionalität und Zusammenarbeit höher als Reputation. Diese Präferenzen spiegeln den operativen Kern der Beziehung zur Depotbank wider.
- Echte Partnerschaft: 49%
- Zuverlässige IT-Plattform: 26%
- Schnelle Entscheidungen und Prozesse: 26%
- Bekannter Markenname: 0%
Das Fehlen von Markenrelevanz ist bezeichnend. In einem reifen Markt zählt die Umsetzung mehr als das Image. Die Ausführungsqualität unterscheidet sich erheblich zwischen den Instituten – siehe dazu Worte vom Paradeplatz: Die besten EAM-Desks der Schweiz 2025.
Technologie muss zuverlässig sein, nicht beeindruckend
Die Befragten betonten, dass Systeme nicht beeindrucken müssen. Sie müssen verlässlich funktionieren. Eine Depotbank in der Schweiz braucht stabile Schnittstellen, korrektes Reporting und berechenbare Abläufe.
Wenn Systeme versagen, breiten sich Verzögerungen schnell aus. Diese Verzögerungen schwächen das Vertrauen und erhöhen die operative Reibung. Strukturierte Anlagelösungen wie Portfolio 2025 zeigen, wie Beständigkeit Vertrauen schafft.
Partnerschaft ist wichtiger als der Anbieterstatus
Unabhängige Vermögensverwalter suchen keine Lieferanten. Sie suchen Partner, die ihr Geschäftsmodell verstehen. Kurze Reaktionszeiten, klare Eskalationswege und Kontinuität bei den Ansprechpersonen machen einen messbaren Unterschied.
Diese Betonung der Zuverlässigkeit passt zur Beziehungsdynamik aus dem Beitrag Warum das Alter der Kunden eine grössere Rolle spielt, als wir zugeben.
Standardisierung bleibt ungelöst
Trotz wiederholter Initiativen gibt es nach wie vor kaum standardisierte Onboarding- und Reportingformate. Vermögensverwalter erstellen Dokumentationen oft neu, weil jede Bank andere Strukturen verwendet.
Eine Depotbank in der Schweiz, die sich zu echter Standardisierung verpflichtet, würde sich einen deutlichen Vorteil verschaffen. Besonders sichtbar wird dieses Problem bei Wachstum oder Umstrukturierungen – siehe dazu den ultimativen Leitfaden für den Zusammenschluss unabhängiger Vermögensverwalter.
Der Ruf der Marke spielt eine untergeordnete Rolle
Das Umfrageergebnis bestätigt einen breiteren Wandel. Vermögensverwalter beurteilen Depotbanken nach ihrer Leistung, nicht nach ihrem Bekanntheitsgrad. Das zeugt von einer professionellen, leistungsorientierten Denkweise.
Kompetenzaufbau und operative Stärke überwiegen zunehmend die Sichtbarkeit – ein Thema, das auch hier vertieft wird: die beste Schule für unabhängige Vermögensverwalter.
Datenverarbeitung und operatives Vertrauen
Moderne Beziehungen zu Depotbanken hängen auch von einem transparenten Umgang mit Daten ab. Vermögensverwalter erwarten Klarheit bei Überwachung, Reporting und Informationsnutzung. Diese Anliegen behandelt der Beitrag Banken und Ihre Daten.
Compliance und Governance bleiben auch in unabhängigen Strukturen unerlässlich. Eine realistische operative Perspektive bietet der Beitrag KYC für Vermögensverwaltung und Private Banking.
Fazit
Eine Depotbank in der Schweiz überzeugt durch zuverlässige Systeme, effiziente Prozesse und echte Partnerschaft. Markenstärke allein hat in der täglichen Zusammenarbeit wenig Gewicht.
In einem umkämpften Markt schafft Beständigkeit Vertrauen. Depotbanken, die das verstehen, bleiben relevante Partner. Wer das nicht tut, verliert allmählich an Bedeutung – ohne öffentliche Signale.
Bei den Daten wird es konkret. Die Schnittstellen zu Depotbanken bleiben langsam und uneinheitlich – deshalb gilt: Die Financial Data Access Regulation ist wichtiger, als ihr Akronym vermuten lässt.