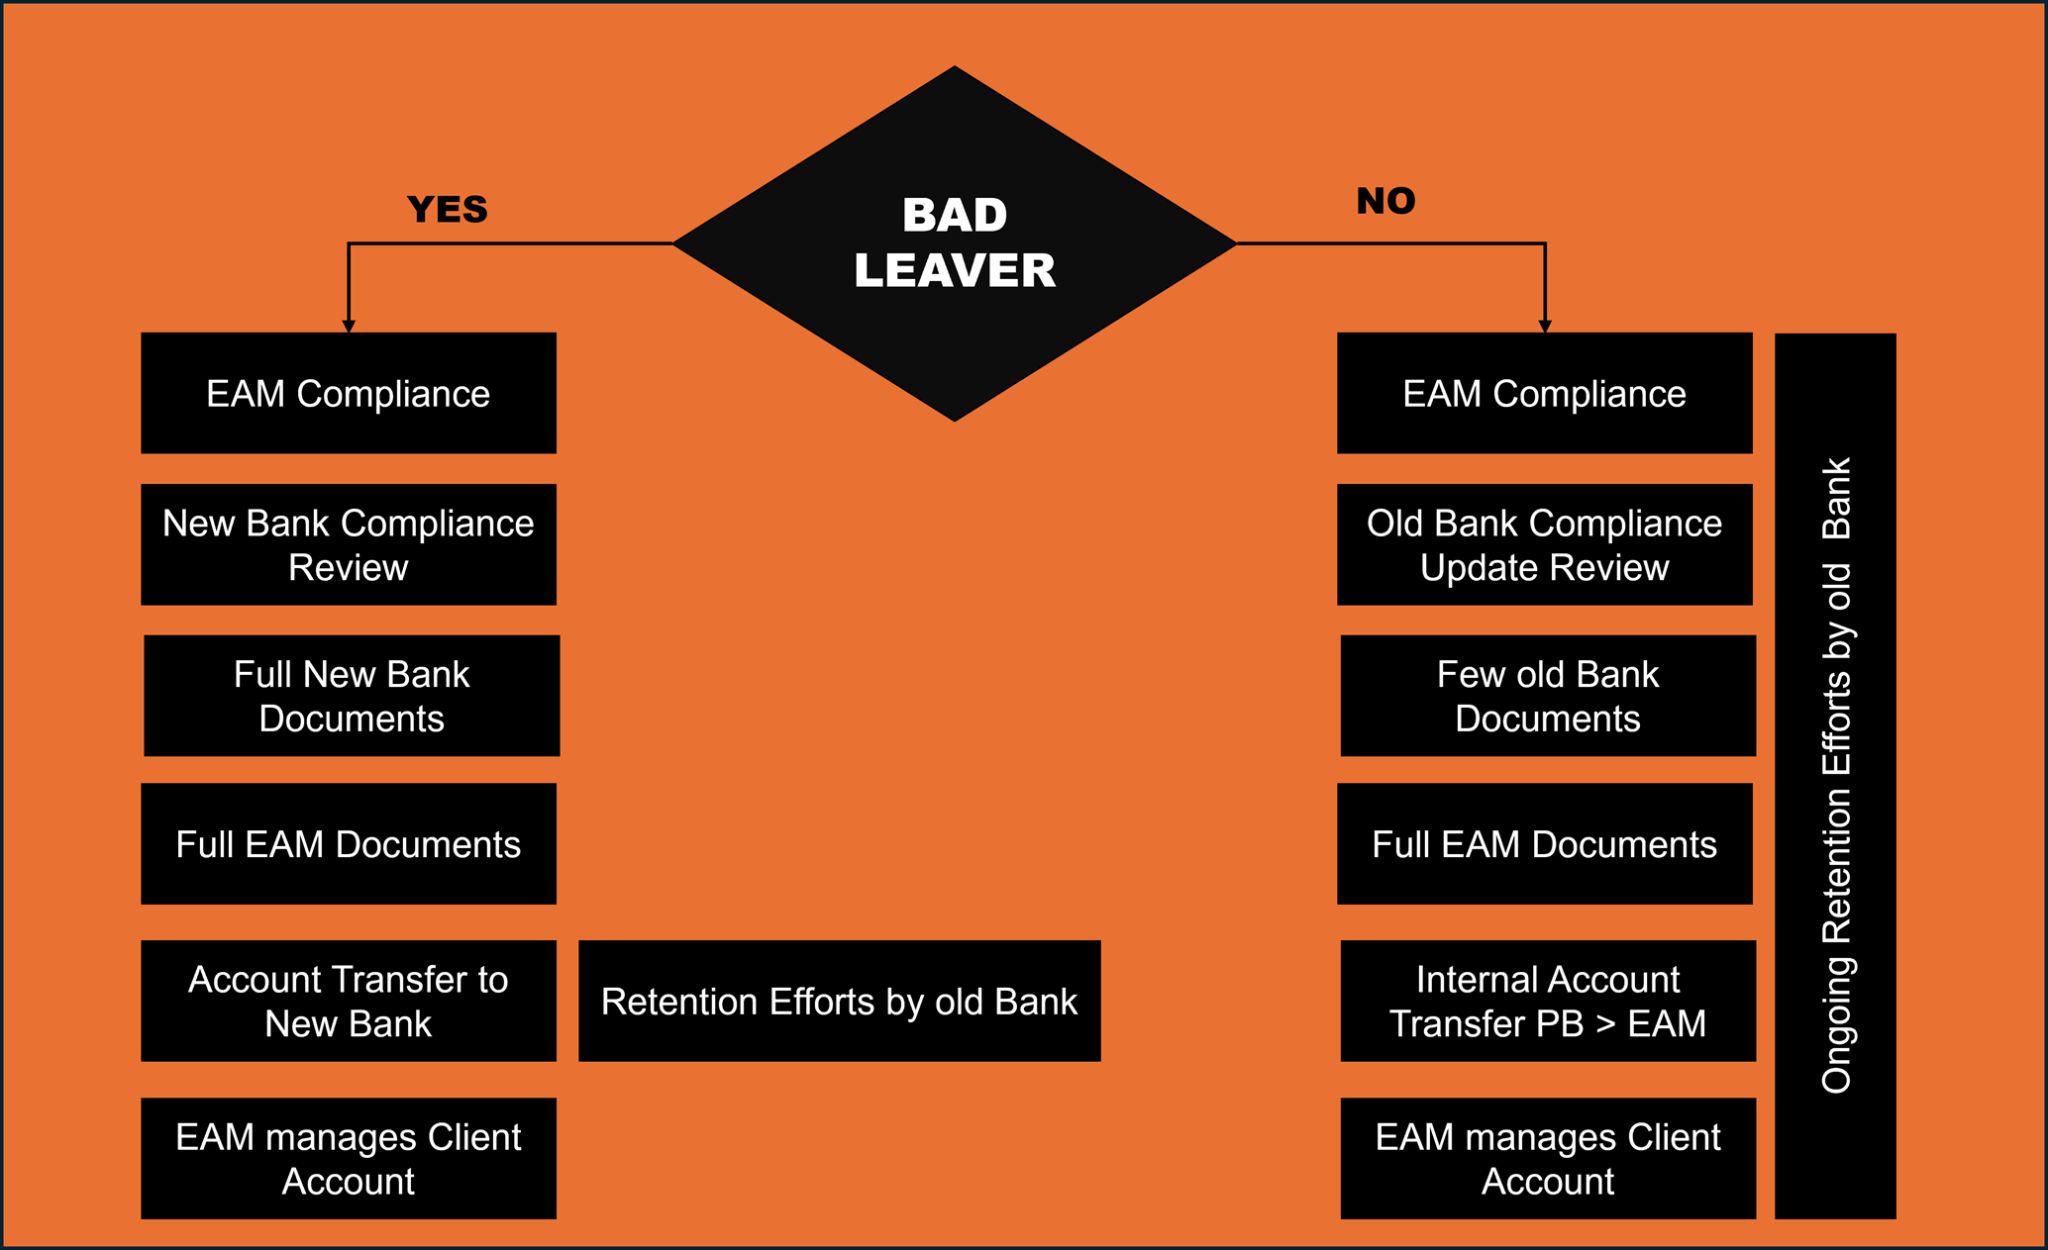
Lorsqu’un banquier privé quitte une banque pour rejoindre un gestionnaire de fortune indépendant, la clause «Bad Leaver» devient souvent pertinente. De nombreuses banques appliquent cette clause oralement, mais elles la font respecter dans la pratique. Elle empêche le banquier de coopérer avec son ancien établissement pendant une période définie. Le banquier comme la banque doivent donc suspendre toute interaction directe. Même si les deux parties souhaitent poursuivre la relation, la règle l’empêche. Le client ne peut donc pas passer directement de la division Private Banking au desk External Asset Manager (EAM) de la même banque.
Cependant, même si les deux parties souhaitent maintenir la relation, cette restriction reste en vigueur et limite toute coopération immédiate.
Pourtant, même sans ces restrictions, la charge de travail globale d’un transfert de clientèle reste fondamentalement la même. Chaque passage chez un gestionnaire de fortune indépendant déclenche un examen complet Know Your Customer (KYC) – une réévaluation détaillée par les équipes conformité, risque et juridique. Chaque relation client doit être revalidée, avec une reprise intégrale de la documentation, de l’évaluation de l’adéquation et de l’évaluation des risques.
La véritable différence réside dans l’expérience du client. Quand la conservation si le compte reste dans la même banque, le processus se déroule plus facilement : pas de nouveaux documents bancaires, pas de systèmes inconnus, et pas besoin d’adapter les relevés de compte ou les formats de reporting. Pour le client, cette continuité est parfaitement naturelle — mais En coulisses, Les travaux opérationnels et réglementaires restent considérables.
Pour le gestionnaire de fortune indépendant et le conseiller à la clientèle, cette continuité contribue à préserver la confiance et la communication. Mais elle n’élimine pas l’effort nécessaire pour rendre la transition conforme et sécurisée.
En fin de compte, un statut de «Bad Leaver» n’est pas la fin du monde. Il peut causer quelques désagréments à court terme, mais il peut aussi marquer le début d’un nouveau chapitre. Bâtir des relations sur une base vierge crée souvent des fondations plus solides et plus durables – surtout lorsque l’ancienne banque tente activement de ramener les clients dans le Private Banking.
Cet article répond à une seule question : qu’advient-il des relations avec les clients. Pour savoir ce qu’est ce statut et quelles clauses le créent, consultez l’article principal sur le statut de bad leaver dans la banque privée suisse. Pour savoir ce qu’il vous coûte personnellement, lisez ce que coûte réellement une clause de bad leaver.
Garden leave: où les relations avec les clients sont décidées
La clause qui fait des dégâts n’est généralement pas celle dont on débat. C’est le délai de préavis. Les dispositions de préavis et de garden leave dispositions — Freistellung – dans la pratique suisse – vous maintiennent employé et rémunéré tout en vous libérant de vos fonctions. Vous n’avez plus de contact avec vos clients, et votre devoir de fidélité continue de courir. La banque, pendant ce temps, dispose de votre liste de clients et de soixante à quatre-vingt-dix jours.
Cette asymétrie est précisément le but du dispositif, et elle est légale. Conséquence pratique : les relations clients se décident en grande partie pendant une période où vous n’avez contractuellement pas le droit d’intervenir.
Ce qui se transfère réellement
Les attentes sont systématiquement trop élevées. Les conseillers à la clientèle s’attendent à conserver entre un quart et la moitié de leur clientèle lorsqu’ils changent d’établissement. Une étude reconstituant les départs de conseillers à partir de registres officiels a montré qu’environ 40 % des actifs des clients suivent effectivement. Lors d’un départ moyen, environ un cinquième des avoirs de la clientèle reste simplement en place.
Le timing est impitoyable : la plupart des clients qui partent le font dans les trois premiers mois, et au sixième mois l’issue est pratiquement fixée. Si vous en êtes à 60 % après cinq mois, c’est le résultat – pas une étape.
Les quatre raisons pour lesquelles un client reste à la banque
- La marque, pas vous. Certains clients étaient des clients de la banque depuis toujours. Le fait d’avoir travaillé dans cette institution contre celui de travailler pour vous est la véritable mesure de la fidélité.
- Profondité de la relation. Les clients qui vous qualifient de quelqu'un que leur conseillent se comportent très différemment de ceux qui sont simplement satisfaits.
- Frictions juridiques. Non-solicitation vous interdit de prendre contact. Elle n’empêche pas un client d’agir de sa propre initiative — mais le premier pas doit alors venir de lui, et être documenté comme tel.
- Portabilité. C’est celui qui est le moins bruyant. Un fonds immobilier ou un produit structuré qui ne peut pas être échangé contre un autre doit être vendu, et cette vente crée un événement fiscal. Une facture fiscale est une raison de rester.
Ce que vous pouvez faire avant la lettre de démission
Rien dans une clause de bad leaver n’empêche un client de choisir où déposer ses avoirs. Ce qu’elle empêche, c’est que vous organisiez ce choix. Le travail se fait donc plus tôt, et il n’a rien de glamour : savoir quels clients sont les vôtres et non ceux de la banque, quels portefeuilles peuvent être transférés en nature, quels ménages ont une hypothèque ou un crédit lombard qui les lie à l’établissement, et veiller à ce qu’une deuxième personne de la nouvelle société soit déjà un nom que le client connaît.
Et soyez rigoureux avec la documentation. Lorsqu’un client vous contacte de sa propre initiative, cet historique comptera plus tard : ce qui importe, c’est la trace établie au moment même de la prise de contact, et non une confirmation signée après coup.
Un taux de transfert de 40 % n’est pas un échec. C’est le taux de base. Un plan qui fonctionne seulement à 80 % n’est pas un plan.
Pour ceux qui ont franchi le pas : qu’est-ce qui vous a le plus surpris dans cette transition ? Partageons quelques expériences vécues.
Source : https://vapa.ch/fr/statut-de-bad-leaver-banque-privee/ · vapa.ch