Vous avez franchi le seuil — des avoirs liquides au-delà du million — et voulez un dispositif bancaire à la hauteur. Mais lorsque vous essayez de comparer les options de compte HNWI en Suisse, le marché est délibérément opaque : les minimums sont « sur demande », les frais « sur mesure », et chacun se dit exclusif. Voici la comparaison, chiffres à l’appui.
Ce qu’est réellement un « compte HNWI »
Il n’existe pas de catégorie juridique appelée « compte HNWI ». En pratique, cela désigne une relation bancaire établie pour des clients disposant d’actifs bancables d’environ 1 à 30 millions de dollars américains. Au-delà de cette limite, vous êtes soumis à un modèle de service différent — voir UHNWI ou HNWI. Le terme recouvre quatre configurations très différentes. La Suisse délivre d’ailleurs des autorisations à bien plus que des sociétés financières : la Platzreife.
Les quatre options
| Un minimum réaliste | Coût total typique | Idéal pour | |
|---|---|---|---|
| Relation avec une banque privée | CHF 1 million (souvent 2 à 5 millions pour les non-résidents) | 1.5 – 2.5% | Besoin de crédit, marque, service complet |
| Segment premium d’une banque universelle | CHF 250 000 – 1 million | 1.0 – 1.8% | Résidents suisses, simplicité |
| Compte-dépôt + gestionnaire indépendant | CHF 0,5 – 1 m | 0.9 – 1.5% | Ceux qui optimisent coûts et alignement des intérêts |
| Dépôt digital-first / execution-only | Faible | 0,2 – 0,6 % + votre temps | Investisseurs autonomes |
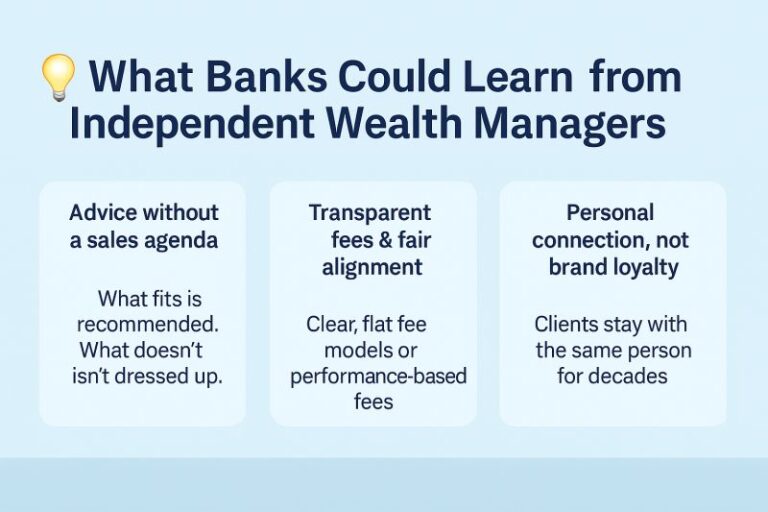
Ce que les nouveaux venus ne voient pas sur le plan structurel : le compte et la gestion sont séparables. Vous pouvez détenir vos avoirs auprès d’une banque dépositaire solide tandis qu’un gestionnaire indépendant autorisé par la FINMA gère le portefeuille sous procuration limitée. C’est une architecture ouverte de type institutionnel à un coût nettement inférieur, et c’est le modèle qui sous-tend environ 900 milliards de CHF d’avoirs de clients en Suisse. Pour aller plus loin : banques ou gérants indépendants et alternatives à la banque privée en Suisse. C’est le niveau supérieur qui crée le plus de confusion. Executive banking face à la banque privée trace la limite.
Peut-on en ouvrir un en ligne ?
En partie. Les prestataires suisses ont numérisé l’identification, le chargement de documents et le profilage du risque. Mais pour une véritable relation HNWI, comptez au moins un entretien approfondi, et pour les clients transfrontaliers, souvent une rencontre en personne. Les ouvertures entièrement en ligne en quelques minutes n’existent que pour l’execution-only. Quel que soit le canal, le fond de l’onboarding est identique : identification, origine de la fortune, origine des fonds — voir l’évolution du KYC dans la gestion de fortune suisse.
Les critères qui diffèrent réellement
- Le coût total, par écrit. Frais de gestion, droits de garde, transactions, coûts des produits et marges de change. Les marges de change à elles seules vont de 0,05 % à plus de 1 %, et c’est là qu’une offre « bon marché » se rattrape.
- Politique de rétrocession. Rétrocédées à vous, ou conservées ? Faites-le inscrire dans le contrat, pas seulement dans la conversation.
- Architecture ouverte. Peuvent-ils acheter les instruments de n’importe quel fournisseur, ou la gamme maison passe-t-elle en premier ? Voir architecture ouverte dans la gestion de fortune.
- Flexibilité de la conservation. Pouvez-vous ajouter plus tard un second dépositaire sous la même gestion ? Le multibanking est une pratique courante au-delà de quelques millions.
- Reporting. Consolidé entre les banques et prêt pour la déclaration fiscale de votre pays de résidence.
- Qui s’occupe de vous. Un conseiller senior attitré, ou une équipe tournante ? Demandez combien de relations clients cette personne gère.
- Protection. En cas de faillite d’une banque suisse, les titres sont des avoirs distincts ; les liquidités sont protégées jusqu’à CHF 100 000 par banque — un argument de plus contre la concentration des liquidités au même endroit.
Le processus d'ouverture, étape par étape
- Présélectionnez deux ou trois solutions issues de modèles différents — par exemple une banque privée et une combinaison gestionnaire indépendant plus dépositaire.
- Préparez votre dossier : passeport, justificatif de domicile, numéro d’identification fiscale et un résumé d’une page sur l’origine de la fortune, avec justificatifs.
- Demandez des grilles tarifaires écrites avec des projections tout compris pour votre niveau d’avoirs. Mettez-les en concurrence.
- Négociez. Les droits de garde et frais de gestion deviennent négociables à partir d’environ CHF 1 million, et nettement à partir de CHF 5 millions.
- Alimentez depuis votre propre compte auprès d’une banque reconnue. Échelonner le transfert vous permet de tester d’abord la qualité du service.
- Revue après douze mois : la performance nette de tous les frais par rapport à un indice passif, et la qualité des contacts proactifs.
Erreurs courantes
- Choisir sur le prestige de la marque plutôt que sur le coût total écrit — la question que nous posons sans détour dans payez-vous trop cher pour la gestion de fortune ?
- Signer un mandat discrétionnaire sans comprendre l’arbitrage gestion discrétionnaire versus conseil .
- Tout concentrer dans un seul établissement « par simplicité ».
- Accepter que « la performance compensera les frais ». Sur dix ans, un écart de coût de 1 % sur CHF 5 millions représente, avec l’effet composé, bien plus d’un demi-million de francs.
- Traiter le compte comme une solution qu’on installe puis qu’on oublie. C’est dans les revues et le rééquilibrage que se trouve la valeur.
FAQ
Quel est le minimum requis pour ouvrir un compte bancaire privé en Suisse ?
Officiellement souvent CHF 1 million ; en pratique, de nombreuses banques exigent CHF 2 à 5 millions des non-résidents, car les coûts de conformité sont largement fixes, quelle que soit la taille du portefeuille. Les gestionnaires indépendants acceptent souvent des clients dès CHF 500 000.
Les non-résidents peuvent-ils ouvrir des comptes HNWI en Suisse ?
Oui — les affaires transfrontalières sont la spécialité suisse. Les pays de résidence acceptés varient selon l’établissement, et les données de compte sont transmises chaque année à votre autorité fiscale dans le cadre de l’échange automatique de renseignements. Pour en savoir plus : les règles transfrontalières typiques dans la gestion de fortune en Suisse.
Est-il intéressant d’ouvrir un compte en Suisse par rapport à ma banque habituelle ?
L’argument repose sur la diversification juridictionnelle, la flexibilité des devises, la qualité de la conservation et l’accès à des tarifs institutionnels — pas sur le secret, qui n’existe plus, ni automatiquement sur la performance. Pour de nombreux HNWI, c’est une décision de gestion du risque plutôt que de rendement.
Informations générales, et non des conseils en investissement, juridiques ou fiscaux.
Source: https://vapa.ch/fr/options-de-compte-pour-hnwi-en-suisse/ · vapa.ch