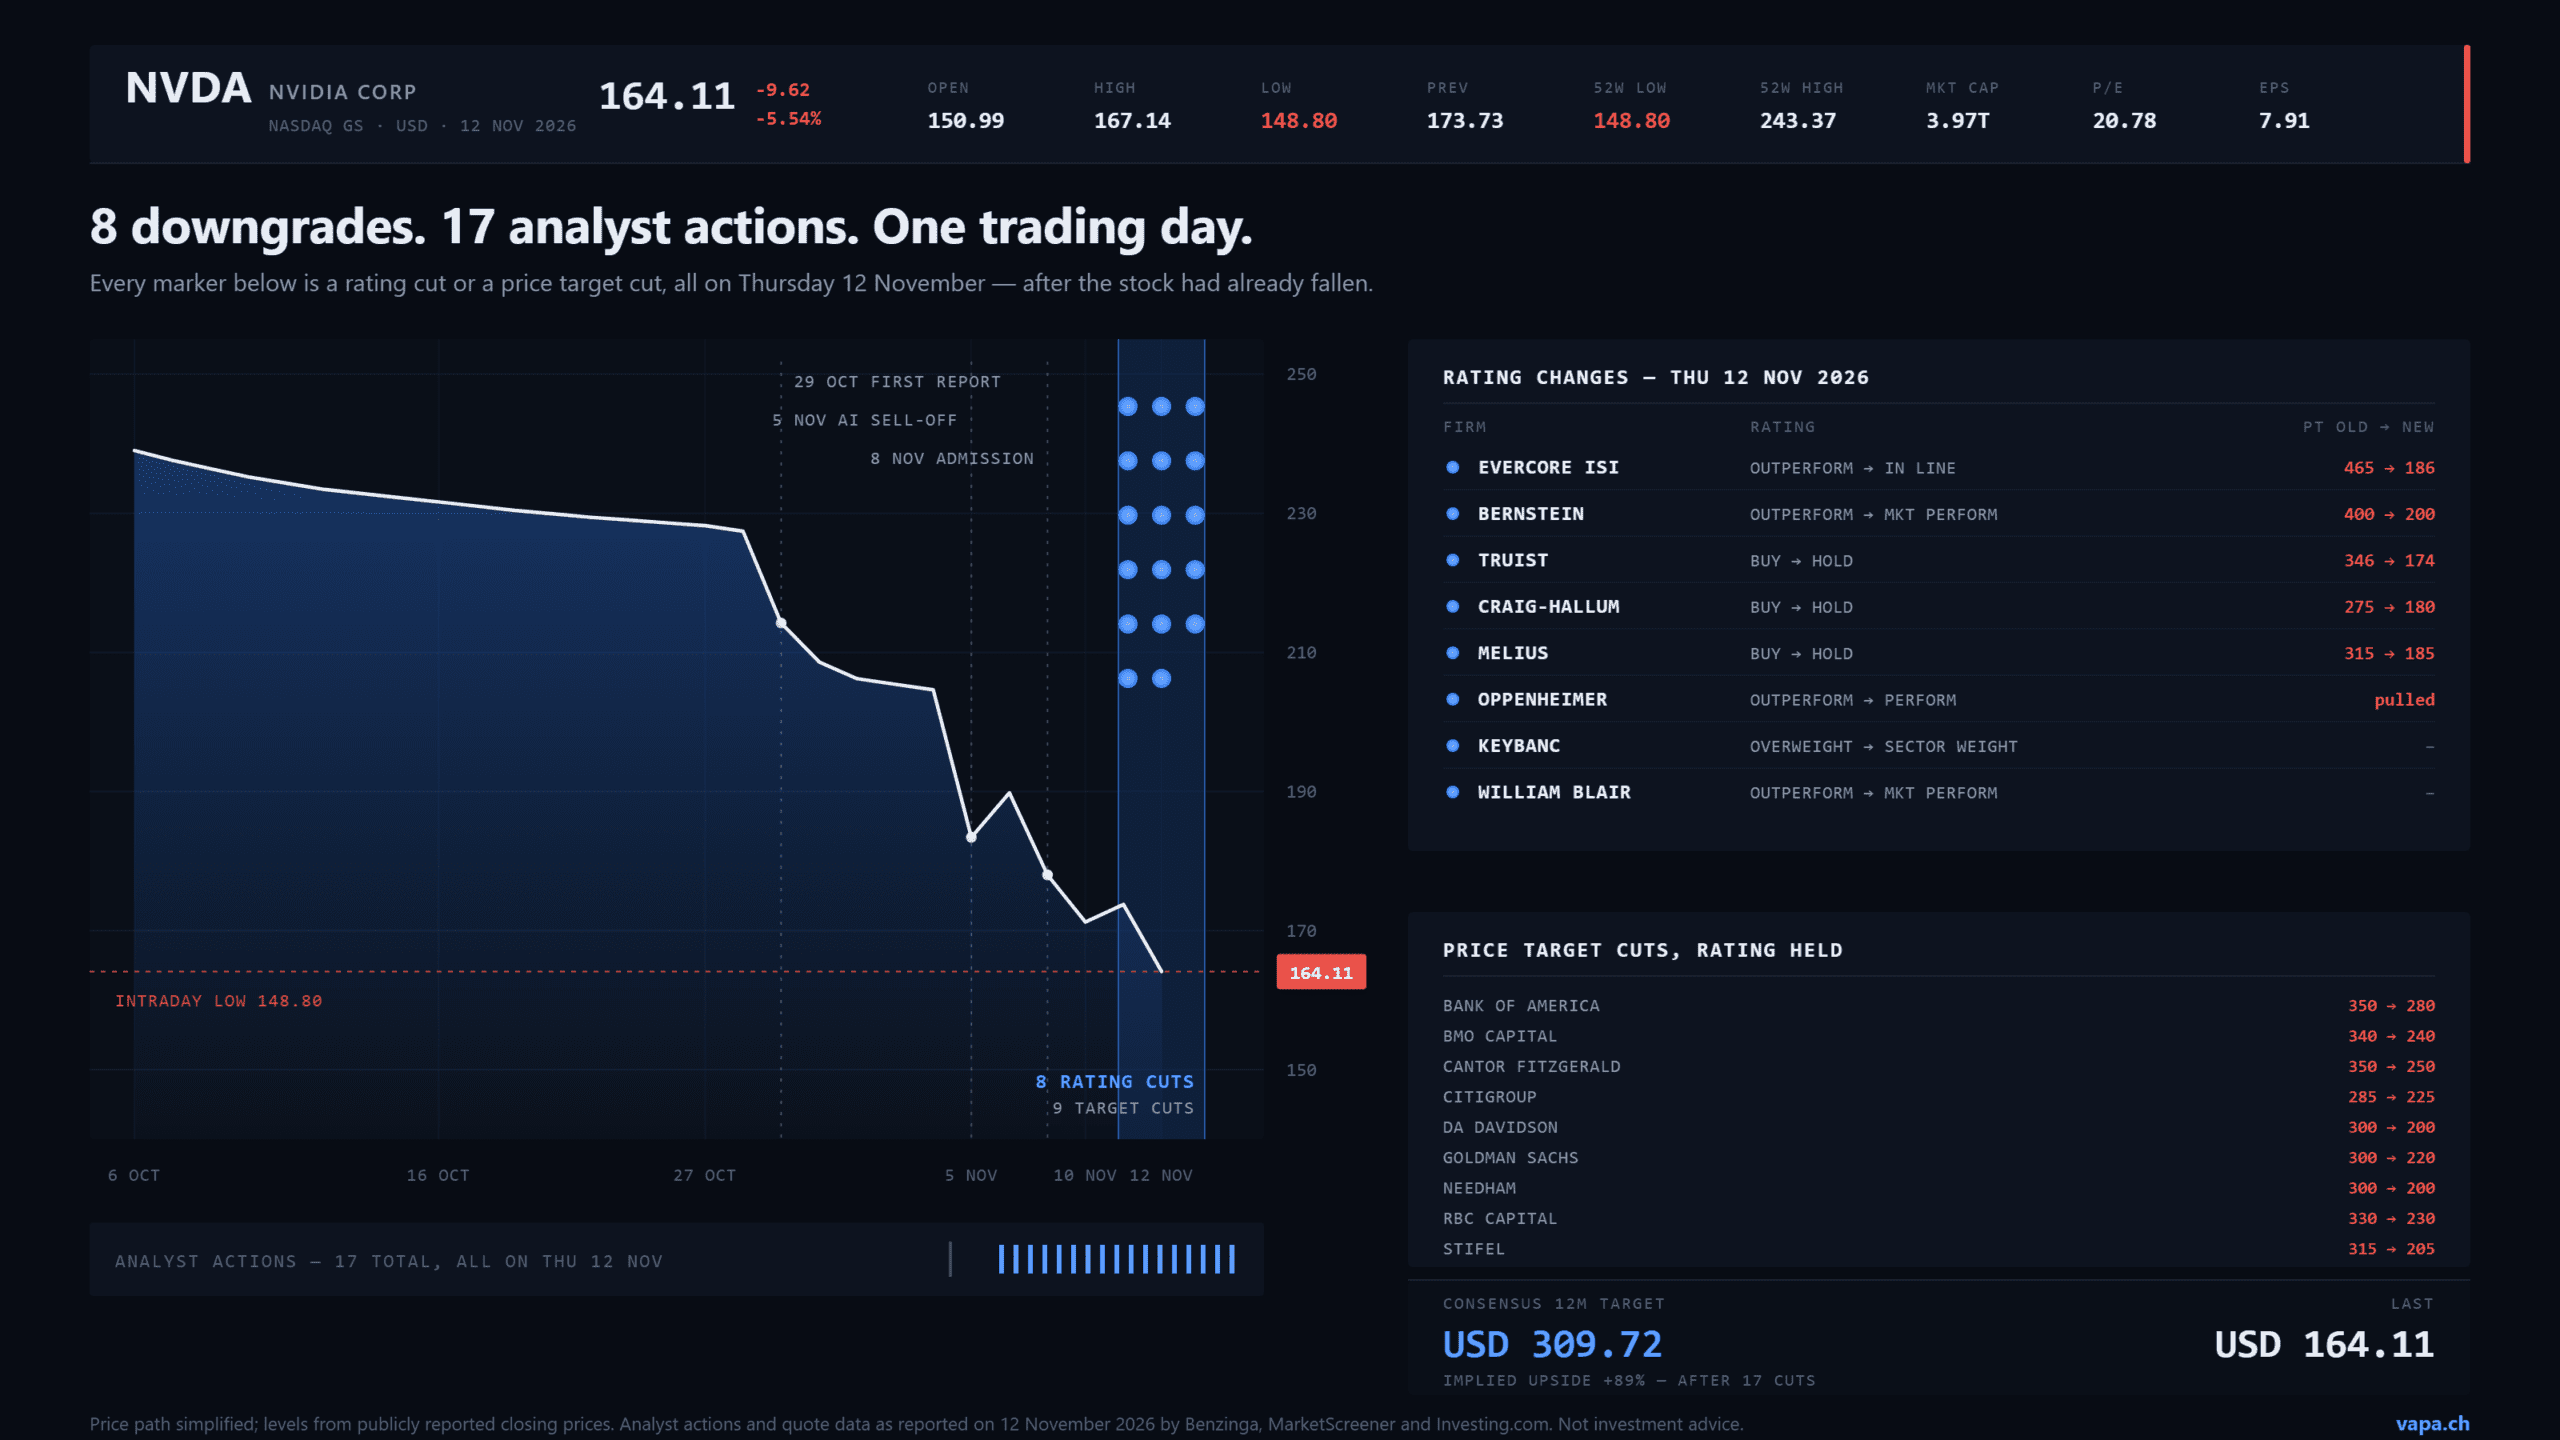
Huit analystes de NVIDIA font des révisions à la baisse. Neuf autres baissent leurs cotes de prix. Tous ces changements se sont produits jeudi 12 novembre — une séance de trading — et tous après que NVIDIA avait déjà perdu 31 % de sa plus haute valeur historique.
Les chiffres
- 6 octobre : record de haut prix à 239 dollars.
- 12 novembre : 164,11 USD, en baisse de 5,5 % sur la journée ; plus bas intraday à 148,80 — un nouveau plus bas de 52 semaines.
- La baisse par rapport au sommet : 31 %, soit environ 1,3 milliard de dollars de la valeur boursière.
- Jeudi 12 novembre : 8 baisses de notation et 9 baisses de prix cible. Dix-sept actions en une seule séance d’échanges.
- Plus forte baisse individuelle : Evercore ISI, de 465 à 186 — une baisse de 60 %.
- Objectif à 12 mois selon le consensus aujourd'hui : 309,72 USD. C'est 89 % au-dessus du cours boursier.
| Société | Note | Objectif de cours (USD) |
|---|---|---|
| Evercore ISI | Outperform → In Line | 465 → 186 |
| Bernstein | Outperform → Market Perform | 400 → 200 |
| Truist | Buy → Hold | 346 → 174 |
| Craig-Hallum | Buy → Hold | 275 → 180 |
| Melius | Buy → Hold | 315 → 185 |
| Oppenheimer | Outperform → Perform | objectif retiré |
| KeyBanc | Overweight → Sector Weight | — |
| William Blair | Outperform → Market Perform | — |
Les dégradations n’étaient que la moitié de l’histoire. Neuf autres maisons ont maintenu leur recommandation ce jour-là, mais ont tout de même abaissé leur objectif :
| Société | Objectif de cours (USD) |
|---|---|
| Baird | 500 → 200 |
| Stifel | 315 → 205 |
| Citi | 285 → 225 |
| Wells Fargo | 315 → 300 |
| Bank of America | → 280 |
| BMO Capital Markets | → 240 |
| DA Davidson | → 200 |
| Needham | réduit |
| Cantor Fitzgerald | réduit |
Tout le monde n’a pas sorti le couteau. Goldman Sachs a confirmé en pleine liquidation sa recommandation Buy et son objectif de USD 300 – même le pire jour, Wall Street n’a pas parlé d’une seule voix.
Ce qui a réellement changé en ces quelques heures
Pas l’activité. NVIDIA a publié en dernier lieu un chiffre d’affaires en hausse de 106 % sur un an, à USD 96,2 milliards, et l’action se traite à 20,8 fois les bénéfices des douze derniers mois, contre une médiane sur cinq ans supérieure à 50. Une guidance de USD 108 milliards est attendue le 17 novembre.
Ce qui a changé, c’est que Jensen Huang a démissionné et que la CFO Colette Kress a repris la direction par intérim. Autrement dit : les flux de trésorerie n’ont pas bougé de 60 % en un jour et demi. L’appréciation, si.
Le plus gênant n’est pas que les objectifs aient baissé. C’est que l’objectif de 500 de Baird tenait encore mercredi, deux semaines après le premier article de presse – alors que l’action était déjà environ 27 % sous son plus haut lorsqu’il a été abaissé.
Pour être juste envers les analystes
- Un classement n’est pas un signal commercial. Il décrit les performances relatives attendues sur douze mois, et non ce que l’on devrait faire avant le déjeuner.
- Le risque de gouvernance ne rentre quasiment pas dans un modèle. Aucun modèle DCF n’inclut une ligne pour “ le fondateur démissionne dans six jours ”.
- Le processus est lent par nature. Analyseur de supervision, conformité, validation. Une société qui fait des révisions sur la base d’un rapport non confirmé et qui se trompe a un problème réglementaire, pas seulement une mauvaise semaine.
Bernstein l’a dit clairement : la dégradation ne reflétait aucune détérioration des fondamentaux. C’est honnête. L’entreprise et le cours de l’action sont deux choses différentes.
Pourquoi les gestionnaires de fortune indépendants ont probablement un avantage
L’avantage n’est pas l’intelligence. C’est la longueur du chemin entre voir quelque chose et agir. Cinq raisons, plus structurelles que flatteuses :
- Le mandat existe déjà. Dans le cadre d’un mandat discrétionnaire, la décision et l’ordonnance sont prises le même matin. Pas de courriers, pas de comité, pas de cycle de publication.
- Il n'existe pas de chiffre publié à défendre. Un analyste de la vente doit harmoniser chaque mouvement avec le prix cible qu'il a prédit. Un gestionnaire de fortune ne peut avoir aucune position publique qu'il doit respecter.
- Pas de conflit avec l’émetteur. Les banques entretiennent des relations avec les sociétés qu’elles couvrent sur les marchés des capitaux. Une société indépendante ne vend pas de recherches, ne conduit pas de levées de fonds et n’a pas de portefeuille de produits à protéger.
- Pas d’obligation de référence. A la fin octobre, NVIDIA représentait environ 5 % du MSCI World. Les investisseurs attentifs à l’indice et aux références détenaient cette position, que cela plaît ou non. Une limite par nom est une décision que peut simplement prendre un gestionnaire indépendant.
- La taille est un atout ici. Le courtage d’une position dans l’une des actions les plus liquides du monde prend quelques minutes pour quelques centaines de millions, et des jours pour un grand fonds.
Le contrepoids honnête : une petite société a moins d’analystes, son propre risque de personne clé et toutes les raisons de confondre vitesse et compétence.
Ce que la vitesse n’est pas
Quiconque a vendu dans la panique le 12 novembre a peut-être vendu à 148.80 – environ 10 % sous le cours auquel l’action se traitait quelques heures plus tard. La rapidité de réaction sans cadre, c’est de la nervosité avec accès au bouton d’ordre.
Le travail se fait avant : un plafond pour chaque position individuelle, le risque de personne clé traité comme une catégorie de risque à part, et une règle écrite sur le type de nouvelles qui déclenche un réexamen. Avec cela en place, on peut être rapide sans être fébrile.
Le chiffre qui reste
USD 309.72 contre USD 164.11. Après dix-sept baisses, le consensus implique encore 89 % de potentiel de hausse. Soit la recherche sell-side est encore beaucoup trop haute, soit le marché se trompe. Les deux ne peuvent pas être vrais en même temps.
C’est le verdict juste sur la recherche des analystes : un apport sérieux et un piètre décideur. La question qui vaut la peine n’est pas de savoir ce que vaut une recommandation, mais qui décide dans votre portefeuille – et combien de temps il faut pour que cette décision tombe.
Sources : CNBC sur la réaction des analystes, TipRanks sur la vague de dégradations, Finbold sur les baisses d’objectifs de cours. Données de cours telles que publiées le 12 novembre 2026.
Avertissement : Cette publication reflète les opinions personnelles de l’auteur et est publiée à titre purement informatif. Elle ne constitue ni un conseil en placement, ni une recommandation de placement, ni une offre ou une invitation à acheter ou vendre un instrument financier. Les chiffres correspondent aux informations publiques du 12 novembre 2026 et peuvent avoir changé depuis. Les performances passées ne préjugent pas des résultats futurs. Les allégations mentionnées en lien avec NVIDIA n’ont pas été établies de manière définitive. Plus sur notre approche : gestionnaires de fortune indépendants et services de gestion de fortune sur mesure.
Source : https://vapa.ch/fr/nvidia-abaissements-de-recommandation-des-analystes/ · vapa.ch


