Dans ce commentaire d’invité, un dirigeant de haut rang de l’EAM suisse affirme que le retour des produits internes n’est pas nécessairement négatif.
Depuis que de nombreuses personnes peuvent se rappeler, un terme a façonné le secteur de la gestion de fortune mondial : “architecture ouverte”. Il reflète l’idée que le conseiller en placement indépendant ne devrait pas se limiter à recommander des fonds issus de son propre business. Au lieu de cela, il devrait examiner l’ensemble du secteur. Le terme a pris de l’importance car les entreprises savaient qu’il impressionnerait les clients – parfois davantage en termes de marketing que dans la réalité. La question est comment mettre cette approche en pratique, avec les contrôles nécessaires. Comment peut-elle aider les conseillers à répondre aux attentes des clients ? Le sujet gagne de plus en plus d’importance à l’heure où on observe que les entreprises retournent vers leurs propres produits et services ’ internes “. Qu’est-ce qui a changé ? Les produits maison et l’architecture ouverte s’orientent dans des directions opposées : Les produits pour la maison versus l'architecture ouverte.
Les opinions exprimées dans ce commentaire d’invité sont celles de l’auteur.
La promesse d'une architecture ouverte
Il y a environ 20 ans, un terme prometteur a électrifié le monde des produits d’investissement : l’architecture ouverte. Positionnée comme un révolutionnaire dans le choix des investissements, elle signifiait un accès unifié à un large éventail de produits. Plusieurs fournisseurs seraient réunis sur une même plateforme. Elle promettait de briser les limites des produits propriétaires traditionnels et d’offrir aux investisseurs une gamme d’options.
Les observateurs ont salué l’architecture ouverte pour son potentiel de démocratisation : les investisseurs devraient bénéficier des meilleures solutions, quelle que soit leur origine. Cette approche contrastait fortement avec la pratique prédominante à l’époque, où les institutions privilégiaient leurs propres produits.
Le paysage financier actuel connaît un changement vers une approche “ retour aux sources ”, impactant les gestionnaires de fortune indépendants en Suisse. Ils sont désormais confrontés à une vague de produits bancaires avantageux sur le plan opérationnel, ce qui remet en question leur engagement envers une approche d’investissement neutre et ouverte.
Pourquoi le retour aux produits internes ?
Une raison majeure expliquant pourquoi les banques privilégient les produits internes est de renforcer l’attrait de leurs actifs sous gestion. De plus, les changements réglementaires, notamment la suppression des rétrocessions, ont réduit l’attractivité des produits de tierces parties. Ces changements aggravent les pressions sur les banques pour démontrer leur croissance et maintenir leur rentabilité alors que les frais de custody et de trading diminuent. Ces circonstances pourraient accentuer l’unicité des patrimoines et de la gestion indépendante des fonds si aucune difficulté distincte n’était présente.
Curieusement, les produits internes affichent généralement un ratio emprunt/valeur beaucoup plus élevé que les fonds d’investissement externes. Les banques citent souvent une meilleure connaissance des solutions internes. Pourtant, cette justification est étrange, car la volatilité et la liquidité devraient être des critères primordiaux dans les évaluations du ratio emprunt/valeur.
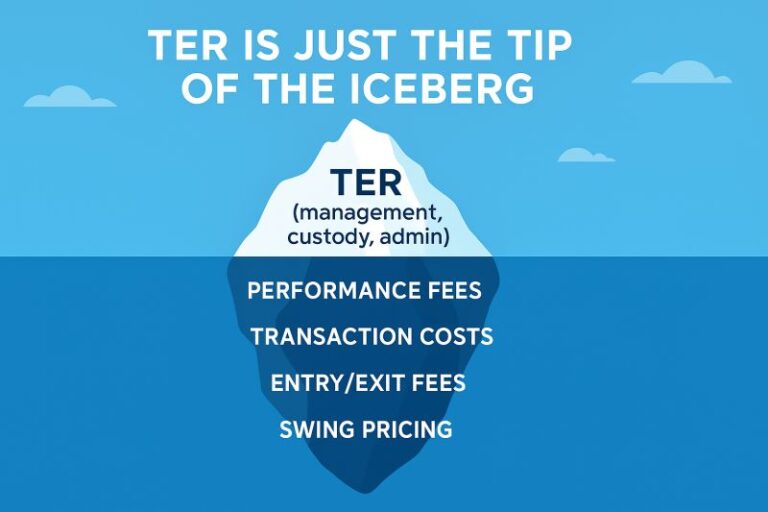
Un autre argument convaincant en faveur produits internes Il se focalise sur les frais de trading et de custody. Les produits internes offrent un avantage tarifaire considérable, les frais de trading étant considérablement inférieurs à ceux des solutions proposées par des tiers. Les gestionnaires de fortune suisses perçoivent cette différence de manière aiguë lorsqu’ils souhaitent continuer à utiliser des produits externes. Le prix global n’est qu’une partie de cette comparaison, car Le ratio des frais totaux omet une grande partie des coûts réels d'un fonds.
Balancier les balances
Il est important de préciser que la réapparition des produits internes n’est pas nécessairement une tendance négative. Ces offres sont compétitives, fondées sur des recherches rigoureuses et adaptées aux besoins spécifiques du marché.
Cependant, la clé réside dans l’équilibre. Ses pionniers considéraient l’architecture ouverte comme un remède aux limites des offres propriétaires. Elle offrait aux investisseurs une plus large sélection et des conseils objectifs. Alors que le pendule se retourne vers les produits internes, les banques doivent préserver le choix, la transparence et la valeur que l’architecture ouverte avait défendues. Le choix dépend également de la possibilité pour chacun d’acheter ce qu’il veut, et les règles de compatibilité déterminent encore les choix. qui atteignent les opportunités les plus rémunératrices.
Le paysage financier a peut-être évolué, mais les principes fondamentaux restent intemporels : valeur, choix et clarté pour les clients.
Que ce soit grâce à des produits internes ou à une combinaison d’offres, l’accent doit rester sur des conseils impartiaux. Les besoins des clients sont variés et le monde change rapidement.
Source : WealthBriefing
Source : https://vapa.ch/fr/les-banques-passent-dune-architecture-ouverte-a-des-produits-internes-cest-ce-qui-provoque-le-changement/ · vapa.ch