
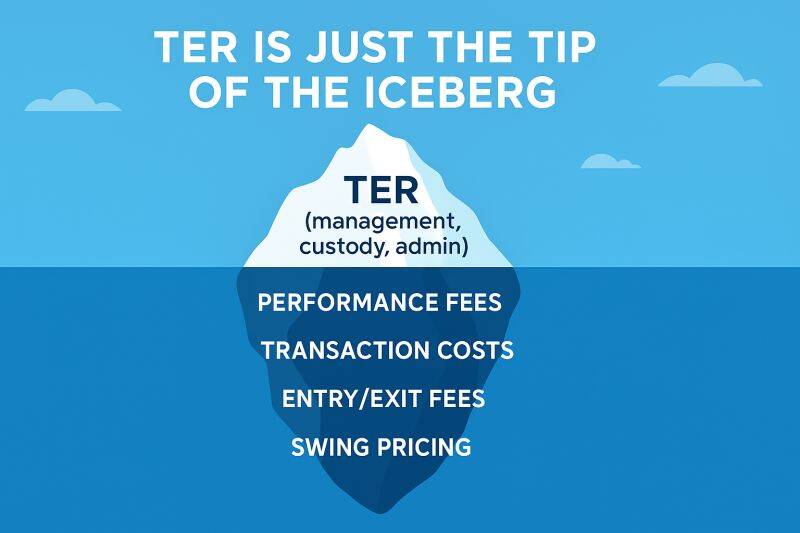
TER n'est que la pointe de l'iceberg 🎯
Le Total Expense Ratio (TER) C’est souvent la principale mesure utilisée pour comparer les performances. Fonds d'investissement. C’est une norme, réglementée et largement publiée. Mais voici la réalité :
👉 Le TER ne reflète pas le coût complet de la gestion d'un fonds.
Qu’est-ce qui est inclus :
- ✅ Gestion honoraires
- ✅ Administration et La garde des enfants
- ✅ Frais de distribution (par exemple, frais de plateforme/remorque)
Ce qui manque :
- ❌ Coûts de transaction (implicite + explicite)
- ❌ Frais de performance
- ❌ Effets de la tarification dynamique (protection du NAV lors de fortes fluctuations)
- ❌ Frais d’entrée et de sortie
- ❌ Coûts de recherche dans les fonds de fonds (FoFs)
En d'autres termes, le TER n'est pas la destination, mais un point de départ. Le coût réel est souvent de 1,5 à 2 fois plus élevé que le TER, selon la structure., Chiffre d'affaires, Les couches de transparence financière sont souvent davantage un rituel que des principes réels : transparence financière ou juste une formalité bureaucratique.
Vous voulez la vérité ? Regardez ici :
- 📄 PRIIPs KID → mise l’accent sur la Réduction du Rendement (RIY)
- 📊 Analyse des coûts de la MiFID II → frais d’exécution et frais accessoires
- 📉 Ratio de la rotation → un indicateur caché de la friction liée aux coûts internes
- 🔍 Demandez des TER synthétiques ou des OCF efficaces, notamment dans les FoFs ou les UCITS structurés
✅ Note finale : Si un fonds excelle constamment par rapport à un indice de référence important pour vous, les frais de gestion deviennent secondaires.
💬 En fin de compte, il ne s’agit pas de trouver la solution la moins chère – il s’agit de trouver la meilleure solution adaptée au risque. La fiabilité est ce que le prix de la solution procure réellement : Pourquoi la banque suisse fonctionne encore.
Ce que la Ratio des dépenses totales omet
Le ratio total des frais vous donne un seul chiffre pour le coût de détention d'un fonds. Il couvre les frais de gestion, les frais administratifs, les audits et la gestion des fonds au sein du fonds. Cela le rend utile, car il est comparable entre les différents produits. Toutefois, il est incomplet, car plusieurs coûts réels sont en dehors de cette comparaison.
Les frais de transaction au sein du fonds sont la principale omission. Les commissions de courtage, les spreads et l’impact du marché sont prélevés sur les actifs du fonds mais ne font pas partie du ratio total des frais. Les frais de performance, s’ils existent, sont généralement indiqués séparément. La comparaison honnête utilise le ratio total des frais, plus le chiffre d’affaires du portefeuille et tout frais de performance. Cela donne trois chiffres plutôt qu’un seul.
Lire la suite : Une analyse plus approfondie des investissements alternatifs
Liens connexes : Les frais bancaires privés en Suisse – ce que vous payez et ce que vous pouvez négocier.
Source : https://vapa.ch/fr/la-transparence-des-couts-des-fonds-dinvestissement/ · vapa.ch


