L'illusion des taux de retour élevés
Dans le secteur de la banque privée et de la gestion de fortune indépendante, les structures de rémunération sont souvent évaluées en fonction de leur taux de rémunération global. Un taux de rémunération de 70 % semble généreux – jusqu’à ce que les déductions commencent à apparaître. Le véritable atout n’est pas le taux de rémunération, mais la transparence de sa calculabilité.
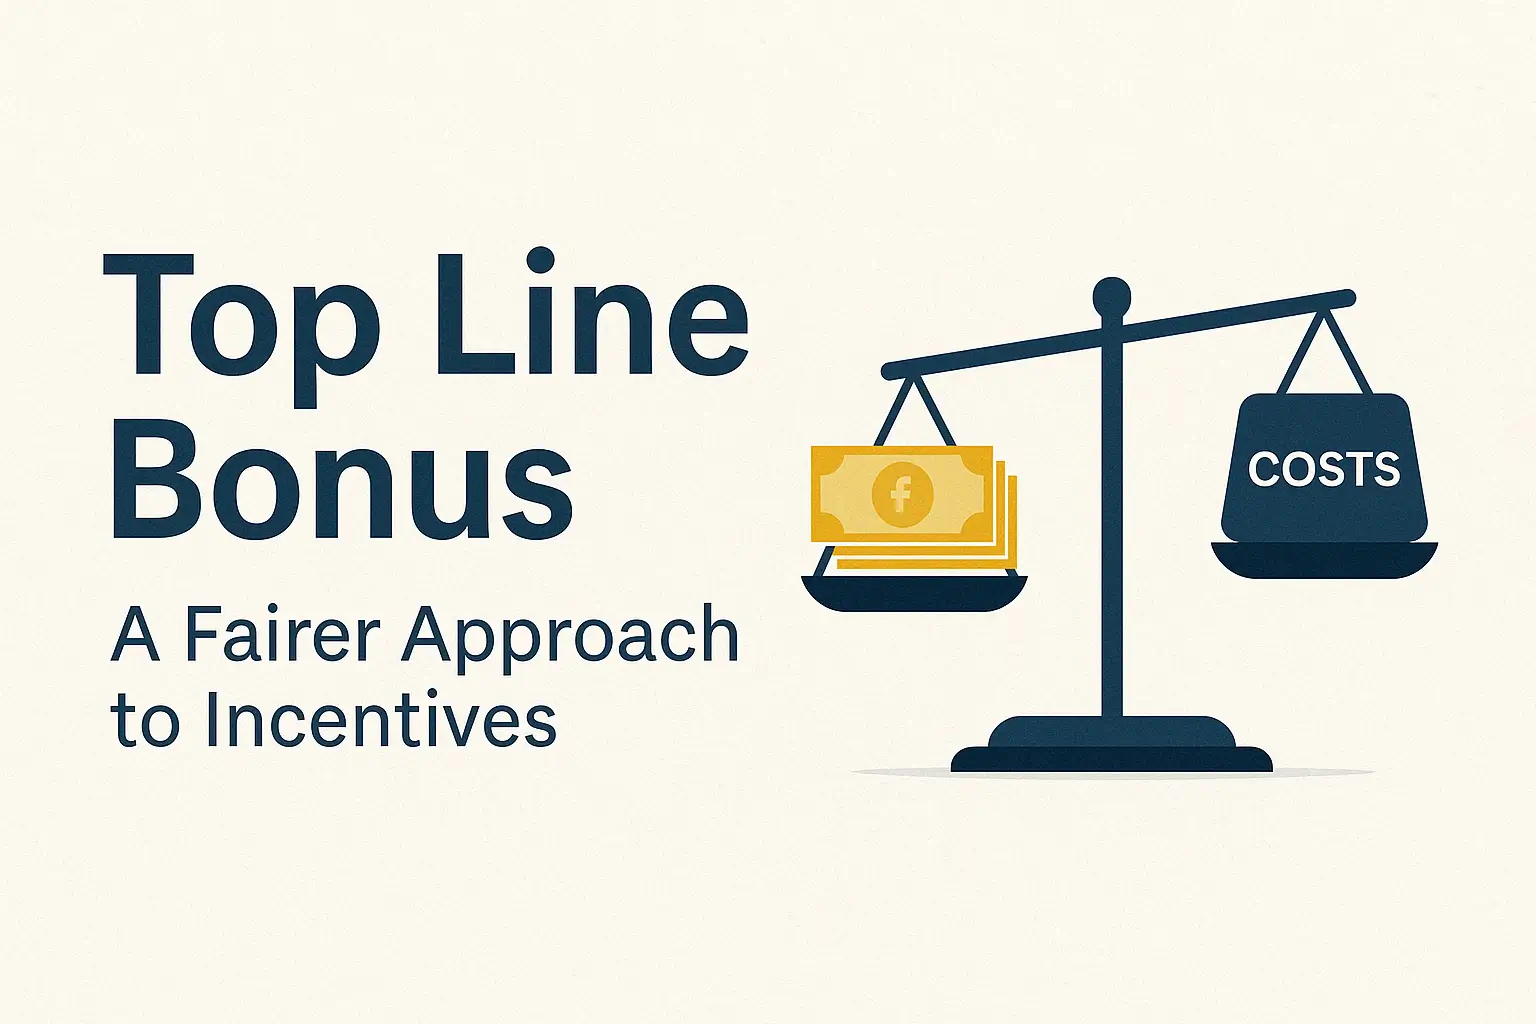
Cela nous amène à une division croissante : modèles de bonus en fonction de la prime brute et de la prime nette. La différence n’est pas dans ce qui est payé, mais dans ce qui est déduit avant même que le calcul ne commence.
Comment fonctionne le modèle de bonus de ligne supérieure
Selon un modèle de base, le bonus est calculé en pourcentage du chiffre d'affaires brut, généralement le chiffre d'affaires des clients ou les honoraires de conseil, les déductions étant limitées aux frais directement contrôlés par le conseiller à la clientèle. Cela comprend généralement :
- Coûts de voyage et de loisirs
- Coût d'un assistant dédié
- Support discrétionnaire (par exemple, outils de reporting premium)
L'entreprise absorbe tout le reste : les systèmes informatiques, les espaces de bureaux, la plateforme de gestion des portefeuilles, les frais de conformité – rendant le modèle simple, prévisible et facilement vérifiable.
L'alternative à la ligne nette : une équation complexe
Les modèles de ligne nette adoptent une approche différente. Le calcul des bonus repose sur le montant qui reste après un large éventail d’alloca-tions internes des coûts, dont beaucoup ne sont ni visibles ni contrôlables par la direction générale. Ces alloca-tions comprennent souvent :
- Station de travail et infrastructure informatique
- Contributions aux projets à l'échelle de l'entreprise (par exemple, mise en œuvre d'un nouveau système de gestion de contenu)
- Coûts supplémentaires liés au personnel de conformité ou au soutien du groupe
- Recharges administratives (oui, même les cartes de visite !)
Le résultat : un paiement de 70 % peut sembler plus proche de 50 % au moment où le montant net final sera atteint, et le processus de parvenir à ce montant peut ressembler à une négociation.
La transparence comme atout stratégique
Les modèles de base peuvent offrir des taux de commission inférieurs – par exemple 40 à 50 % –, mais la logique est cohérente. Ce que vous gagnez, c’est ce que vous pouvez retracer. Cela favorise la confiance et crée un environnement où les conseillers peuvent faire des choix clairs : ai-je besoin de cette assistante ? Est-ce un voyage pertinent pour le client ?
Ce modèle encourage le comportement entrepreneurial du point de vue d’une entreprise. Du point de vue d’un responsable de relation client, il assure l’alignement sans les frustrations liées à des calculs opaques.
Pourquoi c'est important
Les structures de rémunération servent de signaux culturels dans la gestion de fortune indépendante, où les marges sont plus serrées et les relations plus importantes. Elles reflètent les valeurs de l’entreprise : contrôle ou clarté, allocation centralisée des coûts ou autonomisation des conseillers.
Un taux inférieur top-line Le modèle peut être plus gratifiant – à la fois financièrement et psychologiquement— qu’une promesse de pourcentage élevé Inhumé sous forme d’alloca-tions de coûts au niveau des entreprises.
Autres lectures
- Bonus trimestriel vs bonus annuel : qui remporte la victoire ?
- Comprendre les paiements du conseiller à la clientèle liés au chiffre d'affaires
- Salaire dans le secteur de la gestion de fortune et de la banque privée
Source : https://vapa.ch/fr/bonus-de-ligne-superieure-gestion-de-fortune-banque-privee/ · vapa.ch