
Deux minutes et demie, sur l’écran. Chaque banque affirme utiliser une architecture ouverte. Ce film montre ce que ce terme signifie dans la pratique, en recherche et chez les gestionnaires de fortune, et se termine par les cinq questions relatives à l’architecture ouverte qui permettent de vérifier si votre gestionnaire de fortune en est vraiment conscient.
Les questions relatives à l’architecture ouverte dans le film
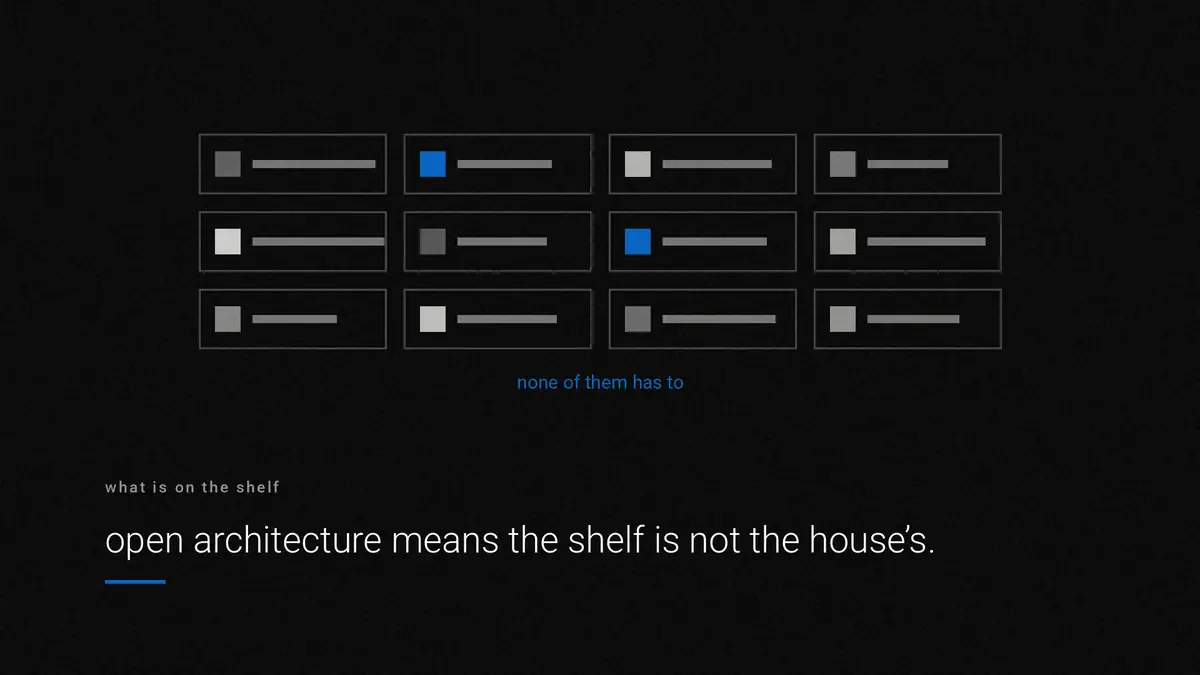
Qu’il y a sur le plateau. Toutes les banques affichent une architecture ouverte ; regardons donc d’abord le rayon. Dans une banque, la plupart portent le nom sur la porte ; dans le film, par exemple, neuf des douze produits portent le logo de la maison. L’architecture ouverte signifie donc que le rayon n’appartient pas à la maison. Aucun des produits ne doit l’être.
La recherche de qui. Puis regardons la recherche. Une vue sur une maison est une opinion. En revanche, l’accès à cinq maisons de recherche est une autre opinion, et il faut que quelqu’un juge entre ces deux opinions. C’est là le travail.
Quel gardien. Parmi toutes les questions relatives à l’architecture ouverte, celle-ci est celle que les clients posent le moins souvent. Les banques ne sont pas toutes identiques : les prix, les crédits, l’accès au marché et la déclaration de situation financière diffèrent, et c’est pourquoi le client perçoit cette différence. C’est pourquoi la banque dépositaire est choisie par le client, en collaboration avec lui.
Le reste le fait qui reste. Ce que la banque appelle un département, une société indépendante achète plutôt auprès d’un spécialiste : planification patrimoniale, fiscalité, droit, concierge, conseils immobiliers et d’art.
Cinq questions d’architecture ouverte pour votre conseiller
Posez ces questions relatives à l’architecture ouverte avant de signer. Après tout, un système ouvert résiste à tous les cinq.
- La société est-elle agréée par la FINMA et supervisée par une autorité de surveillance ? Vous pouvez vérifier la situation de toute société sur le site web de la FINMA. Registre de l'Autorité fédérale des marchés financiers (FINMA) des institutions autorisées.
- Peut-on expliquer comment les produits sont sélectionnés ?
- Ils divulguent-ils les rétrocessions ?
- Offrent-ils l’accès à plus d’un établissement bancaire fiduciaire ?
- Peut-on leur présenter des cas réels ?
Les articles derrière le film
Les questions relatives à l’architecture ouverte abordées dans le film découlent de ce que vapa.ch a publié depuis 2021. Ces trois articles approfondissent le sujet.
- L’architecture ouverte dans la gestion de fortune suisse – ce qu’elle signifie vraiment
- Produits maison vs architecture ouverte: le fossé au sein des banques
- Banques dépositaires: au-delà de la marque
Beyond the Bank – le guide complet
Un film peut porter l’argument. Il ne peut pas porter le détail. Beyond the Bank — The Swiss Private Banker’s Guide to Independent Wealth Management compte 66 pages: le parcours d’autorisation, le calcul de la rémunération, les 24 premiers mois, mois par mois, un autotest de préparation en dix points et cinq modèles de travail. Deuxième édition, mise à jour et augmentée pour 2026/27.